

Cổ phiếu MSN đại diện cho hệ sinh thái tiêu dùng, bán lẻ và các khoản đầu tư của Tập đoàn Masan. Triển vọng năm 2027 phụ thuộc khả năng cải thiện lợi nhuận của WinCommerce, duy trì tăng trưởng hàng tiêu dùng và kiểm soát nợ vay. Cùng KIS Việt Nam phân tích kết quả kinh doanh, động lực tăng trưởng và những rủi ro cần theo dõi trước khi đầu tư.
Bài viết cập nhật thông tin đến ngày 12/11/2026. Số liệu quản trị được ghi rõ theo công bố của Masan; nội dung về năm 2027 là phân tích triển vọng, không phải kết quả đã thực hiện.
Tổng quan về cổ phiếu MSN
Công ty Cổ phần Tập đoàn Masan được thành lập dưới pháp nhân hiện tại vào năm 2004. Nếu tính các doanh nghiệp tiền thân và hoạt động nền tảng, lịch sử kinh doanh của tập đoàn bắt đầu từ năm 1996. Cổ phiếu MSN niêm yết trên HOSE ngày 05/11/2009.
MSN cần được phân tích như một tập đoàn có nhiều nguồn lợi nhuận, thay vì chỉ nhìn vào hoạt động siêu thị.
| Hoạt động | Đơn vị tiêu biểu | Trọng tâm phân tích |
|---|---|---|
| Hàng tiêu dùng | Masan Consumer | Sản lượng, cơ cấu sản phẩm, biên lợi nhuận |
| Bán lẻ nhu yếu phẩm | WinCommerce | Doanh thu cửa hàng hiện hữu, hiệu quả mở mới |
| Thịt có thương hiệu | Masan MEATLife | Cơ cấu thịt tươi, thịt chế biến và chi phí |
| Chuỗi đồ uống | Phúc Long Heritage | Doanh thu mỗi cửa hàng, chi phí mặt bằng |
| Vật liệu công nghệ cao | Masan High-Tech Materials | Giá khoáng sản, sản lượng, chi phí |
| Đầu tư tài chính | Khoản đầu tư tại Techcombank | Lợi nhuận công ty liên kết và cổ tức |
Techcombank là công ty liên kết, không phải công ty con để Masan hợp nhất toàn bộ doanh thu ngân hàng. Công bố quý III/2026 của Masan xác định khoản đóng góp từ Techcombank là lợi nhuận từ công ty liên kết.
Thông tin niêm yết và giá cổ phiếu MSN
| Nội dung | Thông tin |
|---|---|
| Mã chứng khoán | MSN |
| Doanh nghiệp | Công ty Cổ phần Tập đoàn Masan |
| Sàn niêm yết | HOSE |
| Ngày niêm yết | 05/11/2009 |
| Nguồn công bố tài chính | Trang quan hệ nhà đầu tư Masan |
Giá cổ phiếu, P/E, vốn hóa và khối lượng giao dịch thay đổi theo thời điểm. Vì vậy, các mức giá và chỉ số tại tháng 8/2024 trong bài cũ không còn phù hợp để đánh giá cơ hội đầu tư hiện tại.
Khi theo dõi biểu đồ MSN, nhà đầu tư cũng cần thống nhất dữ liệu giá đã điều chỉnh hoặc chưa điều chỉnh. Việc so sánh đỉnh, đáy qua nhiều năm có thể sai lệch nếu dữ liệu chưa phản ánh các sự kiện doanh nghiệp.
Kết quả kinh doanh MSN năm 2026
Theo công bố số liệu quản trị chưa kiểm toán ngày 22/10/2026 của Masan:
| Chỉ tiêu | Quý III/2026 | 9 tháng 2026 |
|---|---|---|
| Doanh thu thuần | 36.981 tỷ đồng | 89.118 tỷ đồng |
| EBITDA | 7.461 tỷ đồng | 19.451 tỷ đồng |
| Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số | 4.552 tỷ đồng | 10.325 tỷ đồng |
| Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số | 3.671 tỷ đồng | 8.042 tỷ đồng |
Doanh thu 9 tháng tăng 52,7% so với cùng kỳ. Các số liệu trên là kết quả quản trị doanh nghiệp công bố, chưa phải báo cáo kiểm toán cả năm.
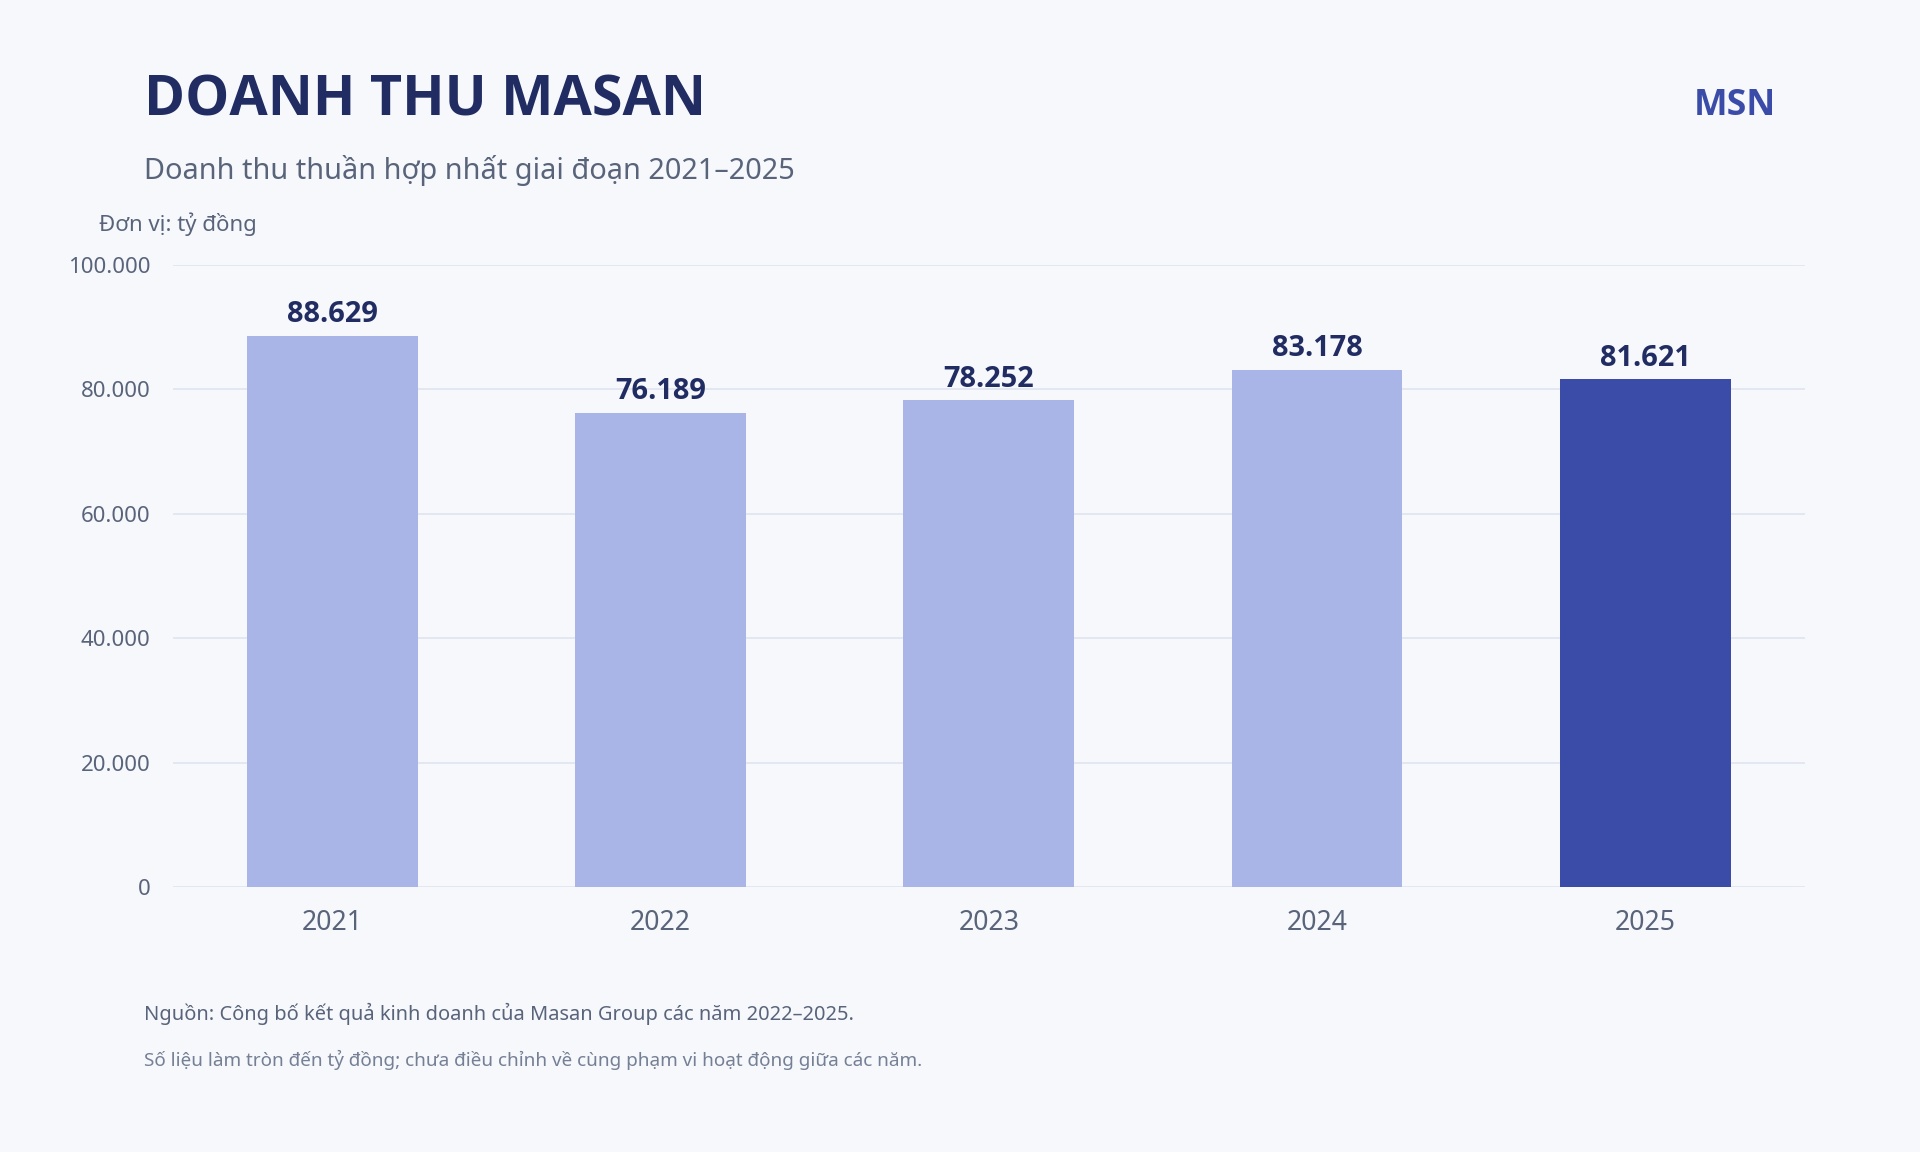
Biểu đồ thể hiện doanh thu hàng năm của MSN trong 5 năm trở lại đây.
Đối với cổ đông MSN, cần phân biệt lợi nhuận hợp nhất trước lợi ích cổ đông thiểu số với phần lợi nhuận thuộc cổ đông công ty mẹ. Không thể sử dụng toàn bộ lợi nhuận của các công ty thành viên để suy ra EPS của MSN.
Ngoài ra, EBITDA chưa phản ánh đầy đủ lãi vay, thuế, vốn đầu tư và biến động vốn lưu động. EBITDA tăng cần được đối chiếu với dòng tiền kinh doanh và nghĩa vụ thanh toán thực tế.
Phân tích các mảng kinh doanh ảnh hưởng đến cổ phiếu MSN
WinCommerce: Hiệu quả cửa hàng quan trọng hơn số lượng mở mới
Theo Masan, WinCommerce đạt doanh thu 35.767 tỷ đồng trong 9 tháng năm 2026, tăng 25,7%. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 670 tỷ đồng, so với 243 tỷ đồng cùng kỳ.
Cuối quý III, mạng lưới đạt 5.486 điểm bán, sau khi mở mới ròng 894 cửa hàng trong 9 tháng. Doanh thu trên cùng cửa hàng quý III tăng 7%.
Những chỉ tiêu này cần được đọc cùng nhau. Mở thêm cửa hàng tạo doanh thu mới, còn tăng trưởng tại cửa hàng hiện hữu giúp đánh giá sức mua và hiệu quả vận hành của mạng lưới đang hoạt động.
Với năm 2027, cần theo dõi liệu doanh thu cửa hàng hiện hữu có tiếp tục tăng trong khi chuỗi mở rộng hay không. Nếu số điểm bán tăng nhanh nhưng doanh thu mỗi cửa hàng yếu đi, chi phí thuê, nhân sự và logistics có thể gây sức ép lên lợi nhuận.
Masan Consumer: Tăng trưởng cần đi cùng bảo vệ biên lợi nhuận
Masan Consumer ghi nhận doanh thu quý III/2026 tăng 16,3%, trong khi lợi nhuận sau thuế trước lợi ích cổ đông thiểu số tăng 14,1%, theo công bố của tập đoàn.
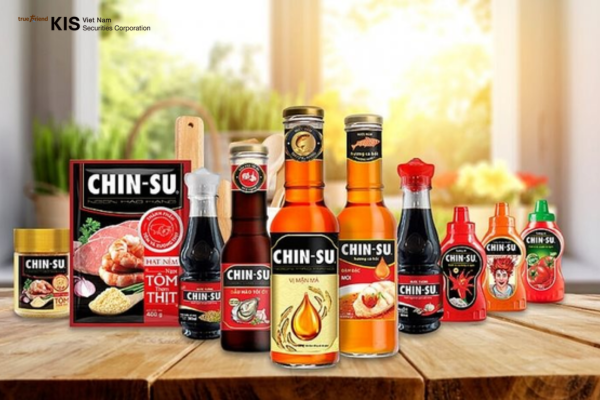
Các mặt hàng chính của Masan Consumer
Khi phân tích mảng hàng tiêu dùng, nhà đầu tư cần tách ba động lực: tăng sản lượng, tăng giá bán và thay đổi cơ cấu sản phẩm.
Tăng doanh thu nhờ bán nhiều sản phẩm hơn có ý nghĩa khác với tăng doanh thu chủ yếu nhờ giá bán. Nếu người tiêu dùng chuyển sang sản phẩm giá thấp, doanh nghiệp có thể duy trì sản lượng nhưng chịu áp lực về biên lợi nhuận.
Triển vọng 2027 vì vậy cần được đánh giá qua sức tiêu thụ thực tế, hiệu quả sản phẩm mới và chi phí để duy trì thị phần.
- Tìm hiểu thêm: Cổ phiếu BMP – Nhựa Bình Minh và triển vọng đầu tư
Phúc Long Heritage: Theo dõi hiệu suất từng cửa hàng
Theo công bố của Masan, doanh thu Phúc Long trong 9 tháng năm 2026 đạt 1.708 tỷ đồng, tăng 24,3% so với cùng kỳ.
Đối với chuỗi đồ uống, tăng tổng doanh thu chưa đủ để kết luận hiệu quả đầu tư cải thiện. Cần theo dõi doanh thu cửa hàng hiện hữu, chi phí thuê, nhân sự và thời gian hoàn vốn của điểm bán mới.
Kênh giao hàng có thể bổ sung doanh số nhưng cũng phát sinh phí nền tảng và khuyến mại. Vì vậy, cơ cấu doanh thu cần được xem cùng lợi nhuận sau các chi phí này.
Masan MEATLife: Phân biệt tăng doanh thu với tăng lợi nhuận
Trong quý III/2026, Masan công bố doanh thu Masan MEATLife tăng 11%, nhưng lợi nhuận sau thuế trước lợi ích cổ đông thiểu số giảm 3,8%.
Diễn biến này cho thấy không nên mặc định tăng doanh thu sẽ chuyển thành mức tăng lợi nhuận tương ứng.
Nhà đầu tư cần theo dõi cơ cấu thịt tươi và thịt chế biến, giá nguyên liệu, chi phí phân phối cùng ngân sách phát triển thương hiệu. Với năm 2027, câu hỏi chính là phần doanh thu tăng thêm có tạo đủ lợi nhuận để bù các chi phí mở rộng hay không.
Techcombank: Phân biệt lợi nhuận kế toán và tiền nhận về
Khoản đầu tư tại Techcombank cần được đánh giá theo lợi nhuận được ghi nhận và dòng cổ tức thực nhận. Hai khoản này không nhất thiết phát sinh cùng thời điểm.
Techcombank rót vốn cho Phúc Long mở rộng kinh doanh
Khi phân tích khả năng trả nợ của công ty mẹ Masan, cần kiểm tra nguồn tiền có thể sử dụng thực tế. Lợi nhuận từ công ty liên kết không đồng nghĩa toàn bộ số tiền tương ứng đã được chuyển về công ty mẹ.
Masan High-Tech Materials: Tách yếu tố chu kỳ khoáng sản
Masan cho biết lợi nhuận quý III/2026 của Masan High-Tech Materials được hỗ trợ bởi giá khoáng sản, sản lượng và hiệu quả vận hành.
Đây là nguồn lợi nhuận cần được phân tích riêng khi đánh giá MSN. Khác với nhu cầu tiêu dùng thiết yếu, kết quả vật liệu công nghệ cao có thể nhạy cảm với chu kỳ giá hàng hóa.
Kịch bản năm 2027 nên kiểm tra khả năng duy trì lợi nhuận nếu giá khoáng sản giảm hoặc chi phí đầu vào tăng. Không nên kéo dài tốc độ tăng trưởng của một giai đoạn thuận lợi cho toàn bộ các năm tiếp theo.
Triển vọng cổ phiếu MSN năm 2027
| Động lực | Điều kiện hỗ trợ tăng trưởng | Rủi ro cần theo dõi |
|---|---|---|
| WinCommerce | Cửa hàng hiện hữu tăng doanh thu, mở mới hiệu quả | Chi phí mạng lưới tăng nhanh hơn doanh thu |
| Masan Consumer | Sản lượng và cơ cấu sản phẩm cải thiện | Sức mua yếu, cạnh tranh và chi phí đầu vào |
| Phúc Long, MEATLife | Hiệu quả vận hành cải thiện | Doanh thu tăng nhưng lợi nhuận không tương ứng |
| Vật liệu công nghệ cao | Giá bán và sản lượng thuận lợi | Chu kỳ giá khoáng sản đảo chiều |
| Tài chính tập đoàn | Dòng tiền hỗ trợ giảm nghĩa vụ nợ | Đầu tư mới làm tăng nhu cầu vốn |
Một điểm cần chú ý là giao dịch mua thêm cổ phần công ty thành viên có thể làm thay đổi đòn bẩy. Masan công bố tỷ lệ nợ vay ròng/EBITDA quý III/2026 khoảng 2,0 lần, nhưng ước tính khoảng 2,4 lần sau khi tính khoản thanh toán mua cổ phần MCH trong tháng 10. Đây là số ước tính sau giao dịch tại thời điểm công bố.
Do đó, khi đánh giá khả năng giảm nợ, cần xem cả dòng tiền tạo ra và các khoản chi đầu tư tiếp theo.
Có nên đầu tư cổ phiếu MSN năm 2027?
Cổ phiếu MSN đáng theo dõi khi tăng trưởng tiêu dùng – bán lẻ chuyển thành lợi nhuận thuộc cổ đông công ty mẹ và dòng tiền thực tế. Tuy nhiên, quyết định đầu tư còn phụ thuộc mức giá mua và khả năng duy trì lợi nhuận của từng mảng.
Trước khi giải ngân, nhà đầu tư nên kiểm tra:
- WinCommerce có duy trì hiệu quả khi mở rộng mạng lưới?
- Masan Consumer tăng trưởng nhờ sản lượng hay chủ yếu từ giá bán?
- Lợi nhuận tập đoàn phụ thuộc bao nhiêu vào chu kỳ khoáng sản?
- Dòng tiền có đủ cho trả nợ và đầu tư?
- Định giá đã phản ánh bao nhiêu kỳ vọng tăng trưởng?
Với doanh nghiệp nhiều mảng như Masan, có thể tham khảo phương pháp định giá từng phần: đánh giá các khoản đầu tư, điều chỉnh theo tỷ lệ sở hữu, nợ tại công ty mẹ và chi phí liên quan. Cần tránh tính trùng giá trị khi các đơn vị có quan hệ sở hữu lồng nhau.
Nhà đầu tư có thể tìm hiểu thêm tại Cẩm nang đầu tư của Chứng khoán KIS Việt Nam và theo dõi danh mục trên ứng dụng iKIS.
- Tìm hiểu thêm: Hướng dẫn đầu tư chứng khoán cho người mới
Bài viết cung cấp thông tin tham khảo, không phải khuyến nghị mua, bán hoặc cam kết lợi nhuận.


