

Soát xét bán niên là việc kiểm toán viên độc lập rà soát báo cáo tài chính 6 tháng ở mức đảm bảo vừa phải, nên lợi nhuận công bố trước đó vẫn có thể bị điều chỉnh. Sau soát xét bán niên 2026, PNJ ghi nhận mức giảm mạnh, trong khi KDC và HDG chứng kiến mức tăng trưởng đáng kể. Cùng Chứng khoán KIS Việt Nam tìm hiểu ngay trong bài viết dưới đây.
Soát xét báo cáo tài chính bán niên là gì?
Soát xét bán niên là quá trình kiểm toán viên độc lập rà soát báo cáo tài chính giữa niên độ và đưa ra kết luận với mức đảm bảo vừa phải. Đây là bước nhà đầu tư cần theo dõi để cập nhật số liệu phân tích chính xác hơn.Soát xét khác kiểm toán thế nào?
Khi tìm hiểu báo cáo tài chính soát xét là gì, cần phân biệt mức đảm bảo với kiểm toán:
-
Soát xét: Chủ yếu dựa trên các thủ tục phỏng vấn, thủ tục phân tích và các thủ tục bổ sung cần thiết, mang lại mức đảm bảo vừa phải.
-
Kiểm toán (kiểm toán năm): Có phạm vi rộng và chi tiết hơn rất nhiều, bao gồm việc kiểm tra thực tế, đối chiếu xác nhận, hướng tới mức đảm bảo hợp lý.
Cụm từ “kiểm toán bán niên doanh nghiệp” thường được dùng khi tìm kiếm thông tin, nhưng thực tế đây là báo cáo bán niên được soát xét. Nhà đầu tư nên đọc đúng tên và nội dung báo cáo đính kèm.
Về nghĩa vụ công bố thông tin, các doanh nghiệp niêm yết phải thực hiện công bố báo cáo tài chính bán niên đã soát xét theo Thông tư hướng dẫn công bố thông tin trên thị trường chứng khoán của Bộ Tài chính và UBCKNN.
Vì sao số liệu soát xét có thể khác báo cáo doanh nghiệp tự lập?
Báo cáo tự lập phản ánh các ghi nhận và ước tính tại thời điểm doanh nghiệp lập báo cáo. Quá trình rà soát độc lập của kiểm toán viên có thể dẫn đến việc cập nhật lại các khoản dự phòng, giá vốn hàng bán, hoặc phần kết quả kinh doanh được ghi nhận từ công ty liên doanh, liên kết.
Chênh lệch số liệu không tự động đồng nghĩa với sai phạm. Khi xem xét sai lệch số liệu kế toán niêm yết, cần đối chiếu trên cùng kỳ, cùng phạm vi báo cáo (hợp nhất hay công ty mẹ) và cùng chỉ tiêu.
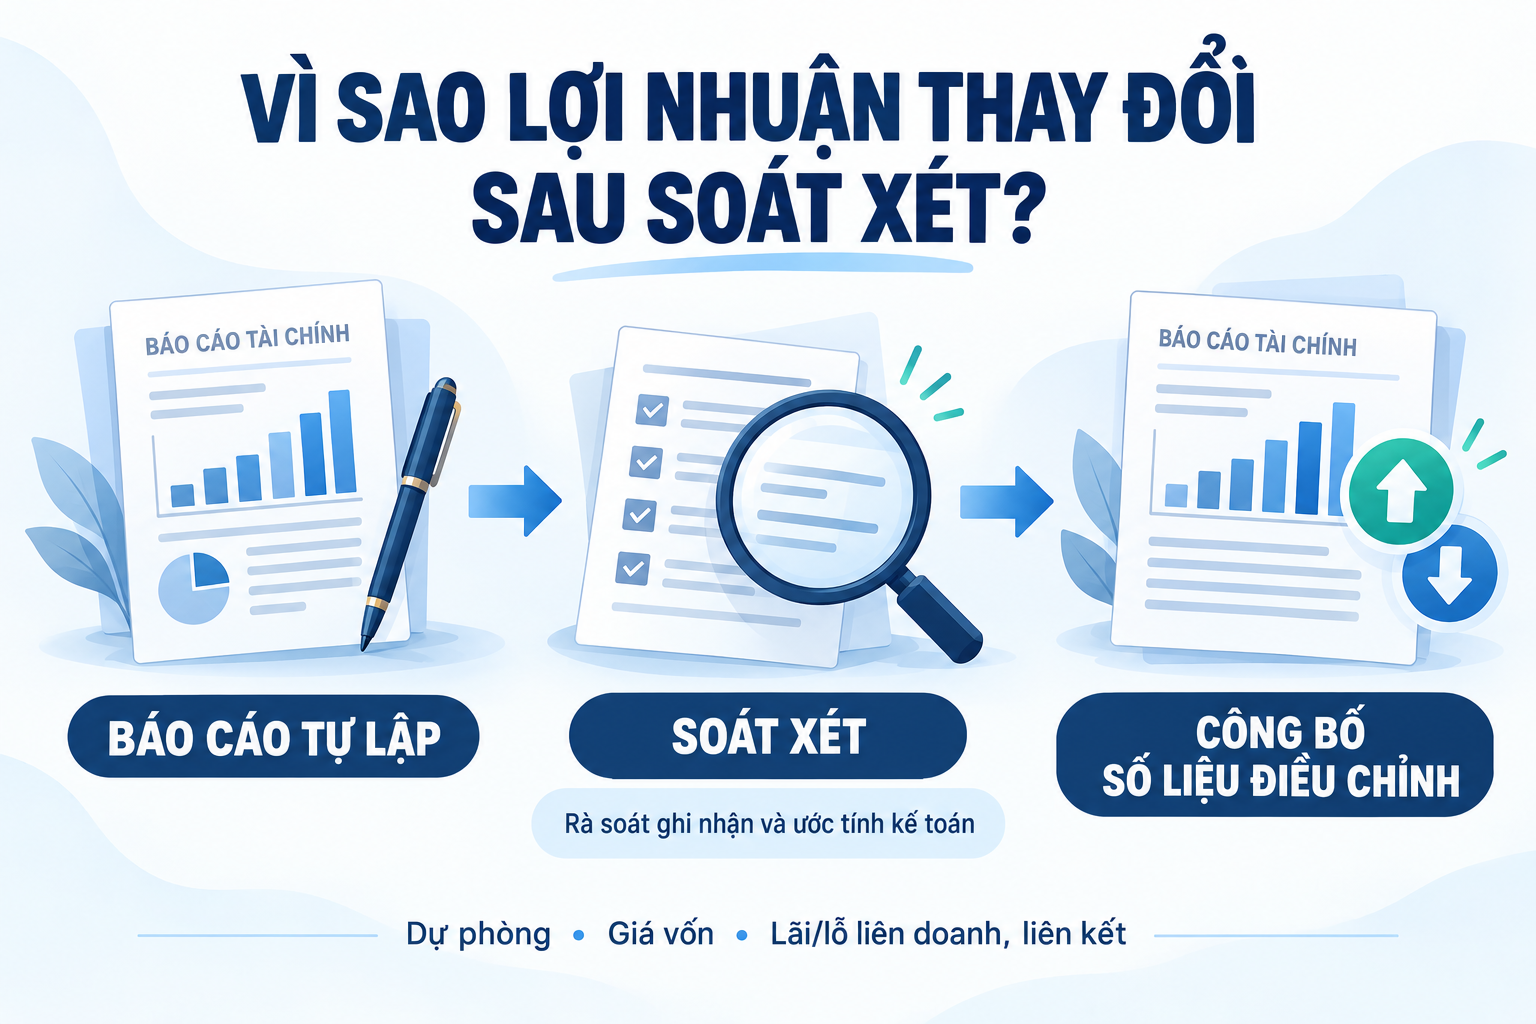 Vì sao lợi nhuận công bố ban đầu có thể khác số liệu sau soát xét
Doanh nghiệp nào thay đổi lợi nhuận đáng chú ý sau soát xét bán niên 2026?
Trong nhóm các doanh nghiệp có số liệu biến động lớn được tổng hợp, HDG và KDC nổi bật về tỷ lệ điều chỉnh tăng, còn PNJ ghi nhận mức giảm tuyệt đối lớn. Danh sách dưới đây tổng hợp từ các doanh nghiệp tiêu biểu, sử dụng các chỉ tiêu lợi nhuận khác nhau (LNTT hoặc LNST) tùy theo đặc thù thuyết minh của doanh nghiệp.
Bảng so sánh lợi nhuận trước và sau soát xét
Đơn vị: tỷ đồng. Kỳ báo cáo: 6 tháng đầu năm 2026.
| Mã CK | Chỉ tiêu áp dụng | Trước soát xét | Sau soát xét | Chênh lệch (tỷ đồng) | % Thay đổi |
| HDG | LNST hợp nhất | ~234,0 (trước kiểm toán: LNST 208 tỷ) | 386,0 | +178,0 | +86% |
| KDC | LNTT hợp nhất | 90,6 | 148,7 | +58,1 | +64,1% |
| PNJ | LNST hợp nhất | 1.184,5 | 728,5 | −456,0 | −38,5% (khoảng -39%) |
| NT2 | LNST hợp nhất | ~582,6 (ước tính theo mức sụt giảm 94 tỷ) | 487,7 (khoảng) | −94,9 | −16,3% |
| VCG | LNTT hợp nhất | 705,5 | 793,1 | +87,6 | +12,4% |
Số liệu tổng hợp từ báo cáo tài chính soát xét bán niên 2026 công bố tháng 8–9/2026.
Lưu ý: Bảng kết hợp sử dụng LNTT hợp nhất và LNST hợp nhất tùy theo chỉ tiêu nổi bật của doanh nghiệp. Thứ tự phản ánh mức độ biến động thực tế từ các báo cáo đã kiểm tra.
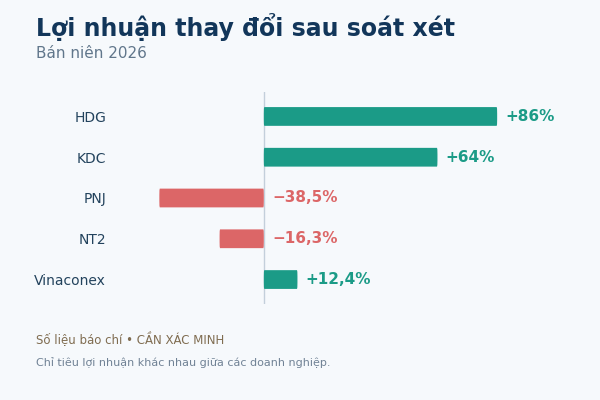
Mức thay đổi lợi nhuận sau soát xét bán niên 2026 của 5 doanh nghiệp
Phân tích nguyên nhân điều chỉnh tại từng doanh nghiệp
1. Nhóm bị điều chỉnh giảm (PNJ, NT2)
-
PNJ (CTCP Vàng bạc Đá quý Phú Nhuận - Mã: PNJ):
-
Số liệu: LNST hợp nhất giảm từ 1.184,5 tỷ đồng xuống còn 728,5 tỷ đồng (chênh lệch −456,0 tỷ đồng, tương ứng giảm khoảng 38,5% - 39%).
-
Nguyên nhân: Theo giải trình, PNJ thực hiện điều chỉnh tăng dự phòng liên quan đến chi phí xử lý hàng mua lại tồn kho tại thời điểm 30/6/2026 và bổ sung dự phòng tổn thất. Đồng thời, giá vốn hàng bán tăng cộng với việc dòng tiền bị ảnh hưởng do phải tất toán trước hạn tiền gửi để đảm bảo thanh khoản cũng tác động lớn đến bức tranh tài chính chung.
-
Để có thêm góc nhìn về hoạt động kinh doanh của doanh nghiệp bán lẻ, nhà đầu tư có thể tham khảo bài phân tích biên lợi nhuận gộp của cổ phiếu ngành bán lẻ.
-
NT2 (CTCP Điện lực Dầu khí Nhơn Trạch 2 - Mã: NT2):
-
Số liệu: Lợi nhuận sau thuế sụt giảm khoảng 94 - 94,9 tỷ đồng sau soát xét.
-
Nguyên nhân: Doanh nghiệp hạch toán bổ sung chi phí sửa chữa, bảo dưỡng định kỳ làm giá vốn tăng lên, kéo theo lợi nhuận sụt giảm so với số liệu tự lập ban đầu.
-
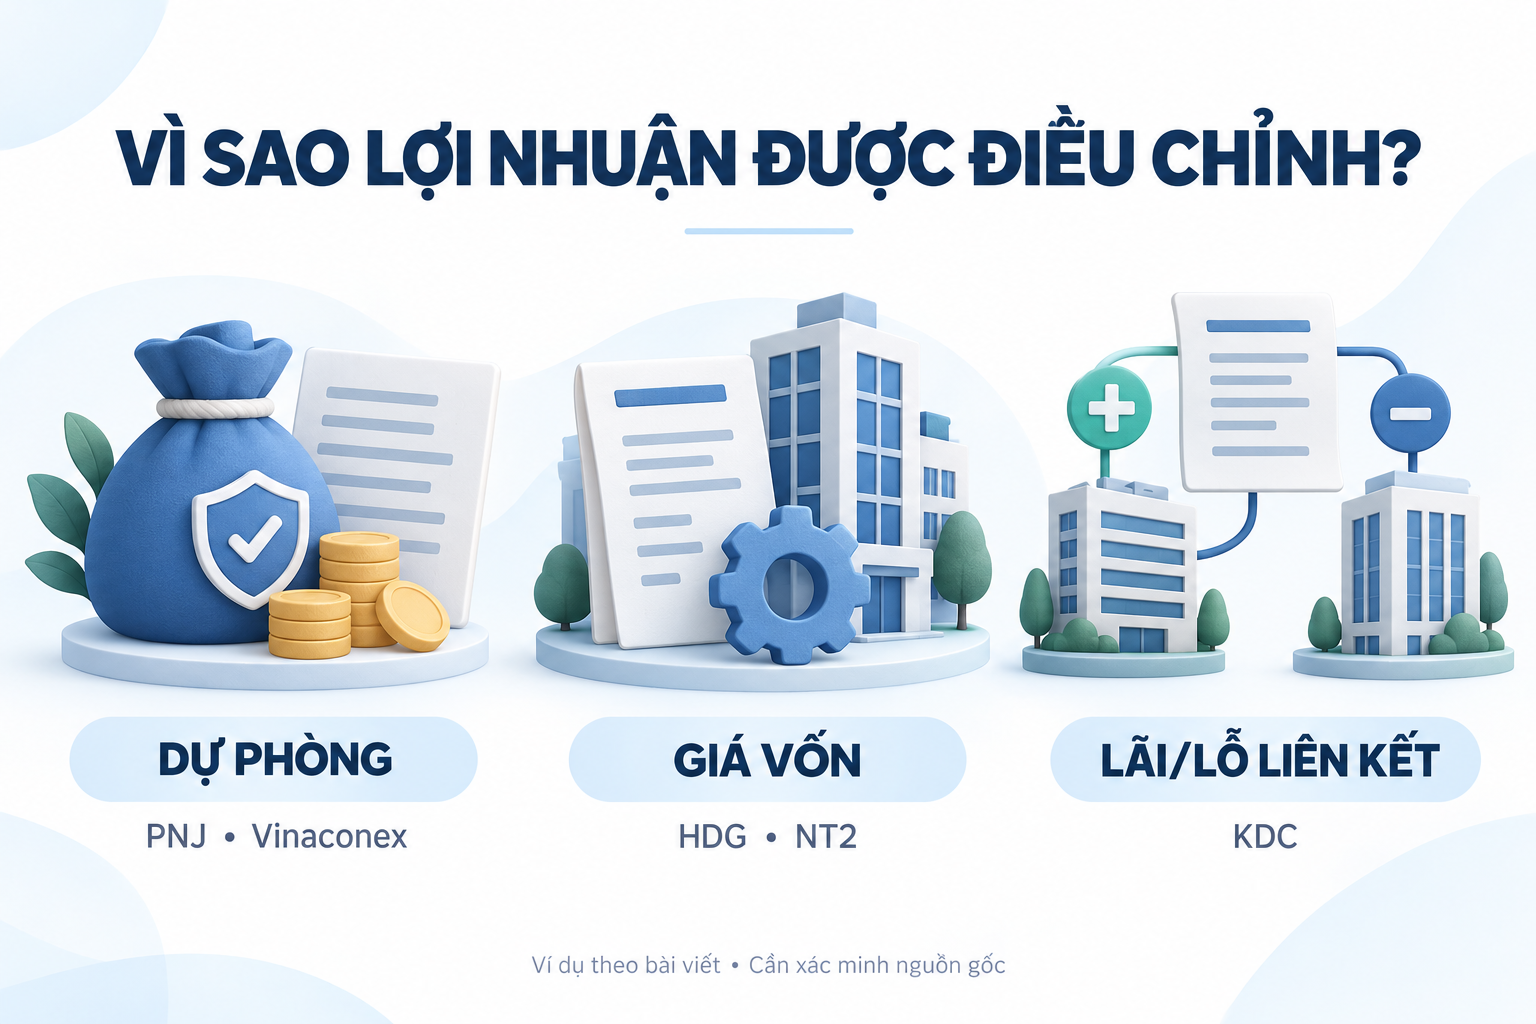
Lợi nhuận được điều chỉnh sau soát xét bởi nhiều yếu tố
2. Nhóm được điều chỉnh tăng (KDC, HDG, VCG)
-
KDC (CTCP Tập đoàn KIDO - Mã: KDC):
-
Số liệu: LNTT hợp nhất tăng từ 90,6 tỷ đồng lên 148,7 tỷ đồng (chênh lệch +58,1 tỷ đồng, tương ứng +64,1%).
-
Nguyên nhân: Doanh nghiệp ghi nhận bổ sung gần 57 tỷ đồng phần lãi từ công ty liên doanh, liên kết (cụ thể từ CTCP NutiKD) vào kết quả kinh doanh kỳ này.
-
-
HDG (CTCP Tập đoàn Hà Đô - Mã: HDG):
-
Số liệu: LNST hợp nhất sau soát xét đạt hơn 386 tỷ đồng, tăng 86% so với số liệu tự lập.
-
Nguyên nhân: Biến động lớn nhất nằm ở giá vốn hàng bán giảm gần 177 tỷ đồng (từ ~448 tỷ xuống còn ~271,5 tỷ đồng). Nguyên nhân là ngày 24/7/2026, Hà Đô nhận được quyết định của UBND TP Hà Nội phê duyệt giá đất làm căn cứ xác định tiền sử dụng đất đối với dự án An Khánh – An Thượng (Charm Villas), qua đó doanh nghiệp điều chỉnh giảm chi phí tiền sử dụng đất và giá vốn lũy kế.
-
-
VCG (Tổng Công ty CP Xuất nhập khẩu và Xây dựng Việt Nam - Mã: VCG):
-
Số liệu: Lợi nhuận trước thuế hợp nhất tăng từ 705,5 tỷ đồng lên 793,1 tỷ đồng (+87,6 tỷ đồng, tương ứng +12,4%).
-
Nguyên nhân: Chủ yếu đến từ việc giảm trích lập dự phòng phải thu khó đòi theo đánh giá của kiểm toán.
-
Những nguyên nhân phổ biến khiến lợi nhuận bị điều chỉnh sau soát xét?
Các trường hợp trên cho thấy chênh lệch thường tập trung vào 3 nhóm khoản mục chính.
-
Trích lập hoặc hoàn nhập dự phòng: Cập nhật các ước tính về nợ xấu, dự phòng giảm giá hàng tồn kho hoặc chi phí xử lý hàng mua lại (ví dụ điển hình: PNJ, VCG).
-
Ghi nhận giá vốn và chi phí đúng kỳ: Các quyết định pháp lý về tiền sử dụng đất hoặc chi phí bảo dưỡng định kỳ phát sinh được hạch toán lại theo căn cứ mới (ví dụ: HDG, NT2).
-
Ghi nhận lãi/lỗ từ công ty liên doanh, liên kết: Khoản phân bổ lợi nhuận từ các công ty con/liên kết chưa được phản ánh đầy đủ ở báo cáo tự lập (ví dụ: KDC với NutiKD).
Nhà đầu tư nên đọc điều chỉnh sau soát xét như thế nào?
-
Phân biệt điều chỉnh một lần với xu hướng dài hạn: Một khoản điều chỉnh do văn bản pháp lý về đất đai hoặc hạch toán dự phòng tại một thời điểm không mặc nhiên lặp lại ở các quý sau. Nhà đầu tư cần đọc kỹ bản chất thuyết minh.
-
Đọc kỹ giải trình và ý kiến kiểm toán: Không đồng nhất đoạn nhấn mạnh (nếu có) với ý kiến ngoại trừ. Cần đối chiếu kỹ lưỡng phần thuyết minh báo cáo tài chính để hiểu rõ cơ sở điều chỉnh.
Bảng kiểm nhanh 4 câu hỏi trước khi cập nhật lại định giá:
-
Hai so sánh số liệu đã cùng kỳ, cùng chỉ tiêu (LNST hay LNTT) và cùng phạm vi (hợp nhất/mẹ) chưa?
-
Khoản mục nào tạo ra chênh lệch, và giải trình gốc nêu căn cứ pháp lý/kế toán gì?
-
Đã có đủ thông tin để đánh giá khả năng lặp lại của khoản điều chỉnh này ở các kỳ tới chưa?
-
Số liệu dùng để tính P/E, EPS đã nhất quán với lợi nhuận sau soát xét chưa?
Sau khi xác định đúng chỉ tiêu lợi nhuận và cập nhật số liệu sau soát xét, nhà đầu tư có thể tham khảo cổ phiếu nào có P/E hấp dẫn sau mùa báo cáo để tiếp tục đánh giá doanh nghiệp dưới góc độ định giá.
FAQ
-
Soát xét báo cáo tài chính bán niên là gì?Là việc kiểm toán viên độc lập rà soát báo cáo giữa niên độ để đưa ra kết luận với mức đảm bảo vừa phải, chủ yếu dựa trên phỏng vấn và thủ tục phân tích.
-
Vì sao lợi nhuận có thể thay đổi sau soát xét?Do doanh nghiệp phải cập nhật các ước tính kế toán, số liệu dự phòng, giá vốn hoặc kết quả từ công ty liên kết theo yêu cầu của kiểm toán hoặc dựa trên các căn cứ pháp lý mới nhận được.
-
Soát xét khác kiểm toán ở điểm nào?Soát xét cung cấp mức đảm bảo vừa phải với phạm vi gọn hơn, trong khi kiểm toán năm cung cấp mức đảm bảo hợp lý với các thủ tục kiểm tra chi tiết và rộng hơn rất nhiều.
-
Nhà đầu tư nên xem gì khi lợi nhuận bị điều chỉnh?Cần đọc kỹ văn bản giải trình chênh lệch của doanh nghiệp, kết luận soát xét của kiểm toán viên và phần thuyết minh chi tiết cho các khoản mục biến động lớn.
