

Cổ phiếu PVS là một trong những mã cổ phiếu nổi bật nhất trong ngành dầu khí tại Việt Nam. Với lịch sử giá biến động đáng chú ý, cùng tiềm năng tăng trưởng được đánh giá cao, PVS thu hút được rất nhiều sự quan tâm từ giới đầu tư. Hãy cùng tìm hiểu về mã cổ phiếu này và tiểm năng đầu tư vào cổ phiếu qua bài viết dưới đây nhé.
Giới thiệu về mã cổ phiếu PVS
Cổ phiếu PVS thuộc Tổng Công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí (PTSC), thuộc Tập đoàn Dầu khí Việt Nam (PVN). PTSC là đơn vị thành viên của Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (Petrovietnam), cung cấp các dịch vụ chuyên sâu như cơ khí dầu khí, thiết kế, chế tạo, xây lắp công trình biển, vận hành và bảo dưỡng (O&M), dịch vụ tàu chuyên dụng, cảng dịch vụ và phương tiện nổi FSO/FPSO.
Với năng lực triển khai các dự án ngoài khơi quy mô lớn, PTSC đang tham gia nhiều công trình dầu khí trọng điểm trong nước và quốc tế. Bên cạnh lĩnh vực dầu khí truyền thống, doanh nghiệp còn mở rộng hoạt động sang năng lượng tái tạo, đặc biệt là điện gió ngoài khơi. Đây là những động lực quan trọng có thể hỗ trợ tăng trưởng doanh thu và lợi nhuận của PVS trong trung và dài hạn.
Thông tin cơ bản về cổ phiếu PVS:
- Mã giao dịch: PVS
- Tên doanh nghiệp: Tổng Công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam
- Sàn giao dịch: HNX
- Lĩnh vực hoạt động: Dịch vụ kỹ thuật dầu khí, xây lắp công trình biển, dịch vụ tàu, cảng và năng lượng tái tạo
- Cổ đông lớn: Petrovietnam nắm giữ 51,38% vốn tại thời điểm 30/09/2026.
Ngày 16/10/2026, PTSC hoàn tất tăng vốn điều lệ từ 5.114 tỷ đồng lên 6.137 tỷ đồng thông qua phát hành cổ phiếu trả cổ tức năm 2025 với tỷ lệ 20%. Lượng cổ phiếu phát hành thêm chính thức được giao dịch trên HNX từ ngày 16/11/2026. Đây là thông tin cần lưu ý khi đánh giá vốn hóa, số lượng cổ phiếu lưu hành và các chỉ tiêu trên mỗi cổ phiếu PVS.
Các yếu tố kỹ thuật ảnh hưởng tới giá cổ phiếu PVS
Lịch sử giá cổ phiếu PVS chịu tác động từ nhiều yếu tố như diễn biến giá dầu, hoạt động đầu tư thượng nguồn, tiến độ các dự án dầu khí, dòng tiền trên thị trường chứng khoán và triển vọng ngành năng lượng. Tuy nhiên, khác với các doanh nghiệp khai thác dầu khí trực tiếp, PTSC chủ yếu cung cấp dịch vụ kỹ thuật và xây lắp. Vì vậy, giá dầu không tác động trực tiếp và đồng nhất đến doanh thu, lợi nhuận của doanh nghiệp.
PVS là công ty uy tín trong lĩnh vực dầu khí
Giai đoạn 2020–2021: Phục hồi sau đại dịch
Trong giai đoạn 2020–2021, cổ phiếu PVS chịu ảnh hưởng từ sự suy giảm hoạt động đầu tư dầu khí và biến động mạnh của giá dầu trong thời kỳ đại dịch Covid-19. Khi nhu cầu năng lượng dần phục hồi, giá dầu cải thiện và các hoạt động khai thác được nối lại, triển vọng của nhóm dịch vụ kỹ thuật dầu khí cũng trở nên tích cực hơn.
Giai đoạn 2021–2022: Tăng trưởng mạnh theo chu kỳ dầu khí
Giá dầu tăng cao sau đại dịch và những biến động địa chính trị đã thúc đẩy kỳ vọng về hoạt động đầu tư thăm dò, khai thác dầu khí. PVS được hưởng lợi từ triển vọng gia tăng nhu cầu dịch vụ kỹ thuật, xây lắp và vận hành công trình ngoài khơi. Cổ phiếu có giai đoạn tăng mạnh, từng tiến lên vùng giá cao trong chu kỳ này.
Giai đoạn 2023–2024: Tích lũy và kỳ vọng từ các dự án lớn
Trong giai đoạn 2023–2024, PVS biến động theo tiến độ triển khai các dự án dầu khí trong nước, đặc biệt là chuỗi dự án Lô B – Ô Môn và Lạc Đà Vàng. Việc các dự án từng bước được phê duyệt, ký kết hợp đồng và triển khai đã tạo kỳ vọng về nguồn việc cho mảng cơ khí, xây lắp công trình biển.
Giai đoạn 2025–2026: Biến động theo tiến độ thực hiện dự án
Trong năm 2025 và 2026, triển vọng PVS tiếp tục gắn với việc nghiệm thu các gói thầu lớn, mở rộng hoạt động quốc tế và phát triển lĩnh vực điện gió ngoài khơi.
Tuy nhiên, giá cổ phiếu không chỉ phản ánh giá trị hợp đồng đã ký mà còn phụ thuộc vào tiến độ thi công, khả năng nghiệm thu, biên lợi nhuận và dòng tiền thực tế. Vì vậy, nhà đầu tư cần đánh giá cả chất lượng backlog thay vì chỉ nhìn vào tổng giá trị hợp đồng.
Tại phiên giao dịch ngày 20/11/2026, PVS được ghi nhận giao dịch quanh vùng 26.900 đồng/cổ phiếu vào khoảng 12 giờ 35 phút. Trong 52 tuần gần nhất, cổ phiếu có biên độ tham khảo khoảng 25.200–56.400 đồng/cổ phiếu. Đây là mức giá trong phiên, không phải giá đóng cửa chính thức.
- Tìm hiểu thêm: Phân tích cổ phiếu VND: Góc nhìn đầu tư dài hạn
Mức hỗ trợ và kháng cự quan trọng
Các vùng hỗ trợ và kháng cự 30.000–32.000 đồng, 36.000–38.000 đồng và 42.000–48.000 đồng trong bài viết cũ không còn phù hợp để sử dụng như các mốc kỹ thuật hiện tại. Với thị giá quanh 26.900 đồng/cổ phiếu tại thời điểm cập nhật, nhà đầu tư nên theo dõi:
- Vùng hỗ trợ gần: Khu vực 25.000–26.000 đồng, tương ứng vùng giá thấp được ghi nhận trong các phiên gần đây.
- Vùng kháng cự gần: Khu vực 28.500–30.000 đồng, cần quan sát khả năng phục hồi và thanh khoản khi giá tiếp cận vùng này.
- Vùng kháng cự tiếp theo: Khu vực 32.000–34.000 đồng, là vùng giá cần được kiểm định nếu cổ phiếu hình thành nhịp hồi phục rõ ràng.
Đây là các vùng tham khảo để theo dõi diễn biến giá, không phải mức hỗ trợ hoặc kháng cự đã được xác nhận. Nhà đầu tư nên kết hợp với biểu đồ giá cập nhật, khối lượng giao dịch và các chỉ báo kỹ thuật trước khi đưa ra quyết định.
Các yếu tố kỹ thuật cần theo dõi
Xu hướng giá và đường trung bình động: Theo dõi vị trí của giá cổ phiếu so với MA20, MA50 và MA200 để đánh giá xu hướng ngắn, trung và dài hạn. Nếu giá phục hồi và vượt các đường trung bình động với thanh khoản cải thiện, tín hiệu kỹ thuật có thể tích cực hơn.
Chỉ báo RSI: RSI hỗ trợ đánh giá động lượng tăng giảm của cổ phiếu. Nhà đầu tư nên quan sát khả năng RSI phục hồi khỏi vùng thấp, đồng thời chú ý các tín hiệu phân kỳ giữa RSI và giá.
Khối lượng giao dịch: Thanh khoản tăng khi giá vượt vùng kháng cự có thể củng cố độ tin cậy của nhịp tăng. Ngược lại, nếu giá tăng nhưng khối lượng thấp, xu hướng hồi phục cần được kiểm chứng thêm.
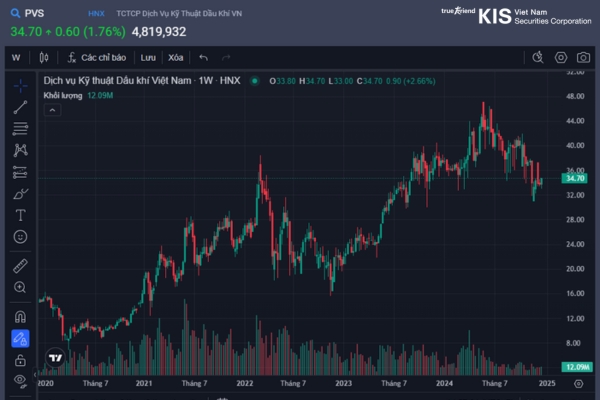
Lịch sử giá cổ phiếu PVS 5 năm trở lại đây
Góc nhìn cơ bản hỗ trợ kỹ thuật
Ngành dầu khí và triển vọng đầu tư trong nước
Hoạt động thăm dò, khai thác dầu khí và phát triển hạ tầng năng lượng tại Việt Nam đang tạo ra nhu cầu đối với các dịch vụ kỹ thuật chuyên sâu. Các dự án có quy mô lớn như Lô B – Ô Môn, Lạc Đà Vàng và Sư Tử Trắng giai đoạn 2B mở ra cơ hội việc làm cho các nhà thầu trong chuỗi cung ứng dầu khí.
Với kinh nghiệm triển khai công trình biển, năng lực chế tạo và đội ngũ kỹ thuật, PTSC có lợi thế khi tham gia đấu thầu và thực hiện các gói thầu EPCI, EPC, O&M. Tuy nhiên, doanh thu và lợi nhuận chỉ được ghi nhận tương ứng với tiến độ thực hiện, nghiệm thu và các điều khoản hợp đồng.
Yếu tố quốc tế và giá dầu
Giá dầu Brent duy trì ở mức thuận lợi có thể khuyến khích các doanh nghiệp dầu khí tăng cường đầu tư thăm dò, khai thác. Qua đó, nhu cầu đối với dịch vụ kỹ thuật, tàu chuyên dụng, xây lắp và bảo dưỡng công trình ngoài khơi có thể được cải thiện.
Dù vậy, giá dầu không phải yếu tố duy nhất quyết định kết quả kinh doanh của PVS. Tiến độ phê duyệt dự án, ngân sách đầu tư của khách hàng, khả năng huy động thiết bị và nhân lực, chi phí vật liệu cũng ảnh hưởng trực tiếp đến hiệu quả thực hiện hợp đồng.
Đánh giá tiềm năng phát triển của PVS
PVS có lợi thế khi tham gia các dự án dầu khí và năng lượng quy mô lớn tại Việt Nam cũng như thị trường quốc tế. Trong đó, Lô B – Ô Môn, Lạc Đà Vàng, Sư Tử Trắng 2B và Maydan Mahzam là những dự án đáng chú ý.
Dự án Lô B – Ô Môn
Chuỗi dự án khí Lô B – Ô Môn là một trong những động lực quan trọng đối với hoạt động xây lắp và dịch vụ kỹ thuật của PTSC. Tổng công ty tham gia nhiều gói thầu thuộc dự án, bao gồm thiết kế, mua sắm, chế tạo, lắp đặt giàn công nghệ trung tâm, giàn nhà ở, giàn đầu giếng và các hạng mục đường ống.
Trong năm 2026, PTSC tiếp tục triển khai các hạng mục thuộc dự án. Tháng 5 và tháng 6/2026, các đơn vị thành viên đã hoàn thành nhiều cột mốc thi công đầu tiên đối với các gói thầu đường ống, cáp quang và kết cấu thép. Đến tháng 7/2026, PTSC và PQPOC tổ chức khởi động hợp đồng cung cấp nhân lực vận hành cho dự án.
Việc các gói thầu chuyển sang giai đoạn thi công và triển khai thực tế có ý nghĩa quan trọng đối với khả năng ghi nhận doanh thu của PVS. Tuy nhiên, tiến độ nghiệm thu và thanh toán vẫn là yếu tố cần theo dõi.
Dự án Lạc Đà Vàng
PTSC tham gia với vai trò tổng thầu EPCIC cho giàn xử lý trung tâm LDV-A của dự án Lạc Đà Vàng do Murphy Oil phát triển. Theo thông tin công bố của PTSC, dự án có thời gian thực hiện từ tháng 5/2024 đến tháng 9/2026.
Đến ngày 30/09/2026, báo cáo tài chính hợp nhất của PTSC vẫn ghi nhận giá trị công việc dở dang liên quan đến dự án giàn xử lý trung tâm Lạc Đà Vàng A. Đây là một trong những hạng mục cần theo dõi về tiến độ hoàn thành, nghiệm thu và chuyển hóa thành doanh thu.
Dự án Sư Tử Trắng giai đoạn 2B
Sư Tử Trắng 2B là một trong những dự án được kỳ vọng bổ sung nguồn việc cho hoạt động cơ khí và xây lắp công trình biển. Việc triển khai các hạng mục liên quan có thể hỗ trợ duy trì backlog và công suất hoạt động của PTSC trong những năm tiếp theo.
Dự án Maydan Mahzam tại Qatar
Ngày 13/09/2026, PTSC nhận thư trao thầu gói EPIC-1 thuộc dự án tái phát triển mỏ Maydan Mahzam từ QatarEnergy. Theo PTSC, đây là dự án có quy mô khối lượng công việc và giá trị lớn nhất mà PTSC và PTSC M&C từng trúng thầu, với thời gian thực hiện dự kiến bổ sung nguồn việc cho giai đoạn 2027–2031.
Hợp đồng này không chỉ mở rộng hoạt động của PTSC tại thị trường Trung Đông mà còn giúp doanh nghiệp tăng cường vị thế trong chuỗi cung ứng dịch vụ kỹ thuật dầu khí quốc tế. Tuy nhiên, hiệu quả kinh doanh sẽ phụ thuộc vào điều khoản hợp đồng, tiến độ triển khai, chi phí thực hiện và khả năng kiểm soát rủi ro dự án.
Tiềm năng cổ phiếu chịu tác động bởi các dự án dầu khí lớn
Kết quả kinh doanh khả quan trong 9 tháng đầu năm 2026
Theo Bản tin Tài chính Quý III/2026 do PTSC công bố ngày 13/11/2026, kết quả kinh doanh hợp nhất 9 tháng đầu năm ghi nhận sự tăng trưởng tích cực:
- Tổng doanh thu và thu nhập hợp nhất đạt 28.894 tỷ đồng, tăng khoảng 21% so với cùng kỳ năm 2025.
- Lợi nhuận trước thuế hợp nhất đạt 1.773 tỷ đồng, tăng khoảng 46%.
- Lợi nhuận sau thuế hợp nhất đạt 1.344 tỷ đồng, tăng khoảng 42%.
- EPS lũy kế 9 tháng đạt 2.051 đồng/cổ phiếu.
- Tổng tài sản đạt 44.128 tỷ đồng, vốn chủ sở hữu đạt 16.890 tỷ đồng.
Riêng quý III/2026, doanh thu thuần đạt khoảng 10.579 tỷ đồng và lợi nhuận sau thuế đạt 341 tỷ đồng. Lợi nhuận gộp cải thiện nhờ hoạt động xây lắp và dịch vụ kỹ thuật, nhưng lợi nhuận sau thuế tăng chậm hơn lợi nhuận trước thuế do chi phí thuế thu nhập doanh nghiệp trong quý cao hơn cùng kỳ.
Đáng chú ý, tại ngày 30/09/2026, tổng tiền, tương đương tiền và tiền gửi có kỳ hạn ngắn hạn hợp nhất đạt 17.461 tỷ đồng, trong khi tổng dư nợ vay ngắn hạn và dài hạn khoảng 1.777 tỷ đồng. Vị thế tiền ròng lớn giúp PTSC có thêm dư địa tài chính để triển khai các dự án quy mô lớn.
Cổ phiếu PVS mang đến nhiều cơ hội và thách thức đối với nhà đầu tư. Việc nắm bắt xu hướng phát triển của ngành dầu khí và đệm năng lượng mới sẽ giúp nhà đầu tư có được quyết định hợp lý. Tuy nhiên, việc nghiên cứu kỹ lưỡng các rủi ro và tự đánh giá tiềm năng là yếu tố quan trọng khi quyết định đầu tư. Nhà đầu tư vui lòng liên hệ Chứng khoán KIS tại 028 3914 8585 hoặc trang kisvn.vn để tìm hiểu về các mã cổ phiếu khác trên thị trường.


