

Techcombank ghi nhận lợi nhuận trước thuế quý III/2026 đạt 10.375 tỷ đồng. Lợi nhuận trước dự phòng tính từ số công bố đạt 11.293 tỷ đồng, nhưng không đồng nghĩa lợi nhuận cốt lõi. KIS Việt Nam phân tích nguồn thu, chi phí và chất lượng tài sản để đánh giá mức độ bền vững của kết quả này.
Với Ngân hàng TMCP Kỹ thương Việt Nam — Techcombank, mã TCB trên HOSE — câu hỏi cần trả lời không chỉ là lợi nhuận tăng bao nhiêu. Nhà đầu tư cần xác định tăng trưởng đến từ hoạt động kinh doanh, chi phí dự phòng hay các khoản thu nhập khó lặp lại.
Bài viết sử dụng số liệu hợp nhất, trừ trường hợp ghi chú khác; phân biệt số doanh nghiệp công bố với chỉ tiêu tự tính.
Kết quả kinh doanh TCB quý III/2026 có điểm gì đáng chú ý?
Lợi nhuận trước thuế tăng nhanh hơn tổng thu nhập hoạt động, trong khi chi phí hoạt động vẫn tăng. Cần đọc thêm tác động của dự phòng để giải thích sự khác biệt.
Theo thông cáo kết quả kinh doanh quý III/2026 của Techcombank, các chỉ tiêu chính như sau:
| Chỉ tiêu | Quý III/2025 | Quý III/2026 | Thay đổi |
|---|---|---|---|
| Thu nhập lãi thuần — NII | 9.925 | 11.700 | +17,9% |
| Thu nhập ngoài lãi | 4.317 | 4.888 | +13,2% |
| Tổng thu nhập hoạt động — TOI | 14.242 | 16.588 | +16,5% |
| Chi phí hoạt động | 4.493 | 5.295 | +17,9% |
| Lợi nhuận trước dự phòng — tự tính¹ | 9.749 | 11.293 | Khoảng +15,8% |
| Lợi nhuận trước thuế | 8.250 | 10.375 | +25,8% |
| CIR | 31,5% | 31,9% | Tăng |
Đơn vị: tỷ đồng, trừ tỷ lệ. Chi phí trình bày dưới dạng số dương. Nguồn: Bảng chỉ tiêu trong thông cáo Techcombank; số công bố làm tròn.
¹ Lợi nhuận trước dự phòng = TOI − chi phí hoạt động. Đây là phép tính phục vụ phân tích, không phải số lợi nhuận cốt lõi do ngân hàng công bố.
Khi tốc độ tăng lợi nhuận trước thuế cao hơn lợi nhuận trước dự phòng, nhà đầu tư cần kiểm tra các khoản nằm giữa hai chỉ tiêu. Không nên quy toàn bộ phần tăng thêm cho hiệu quả bán hàng hoặc cải thiện biên lãi.
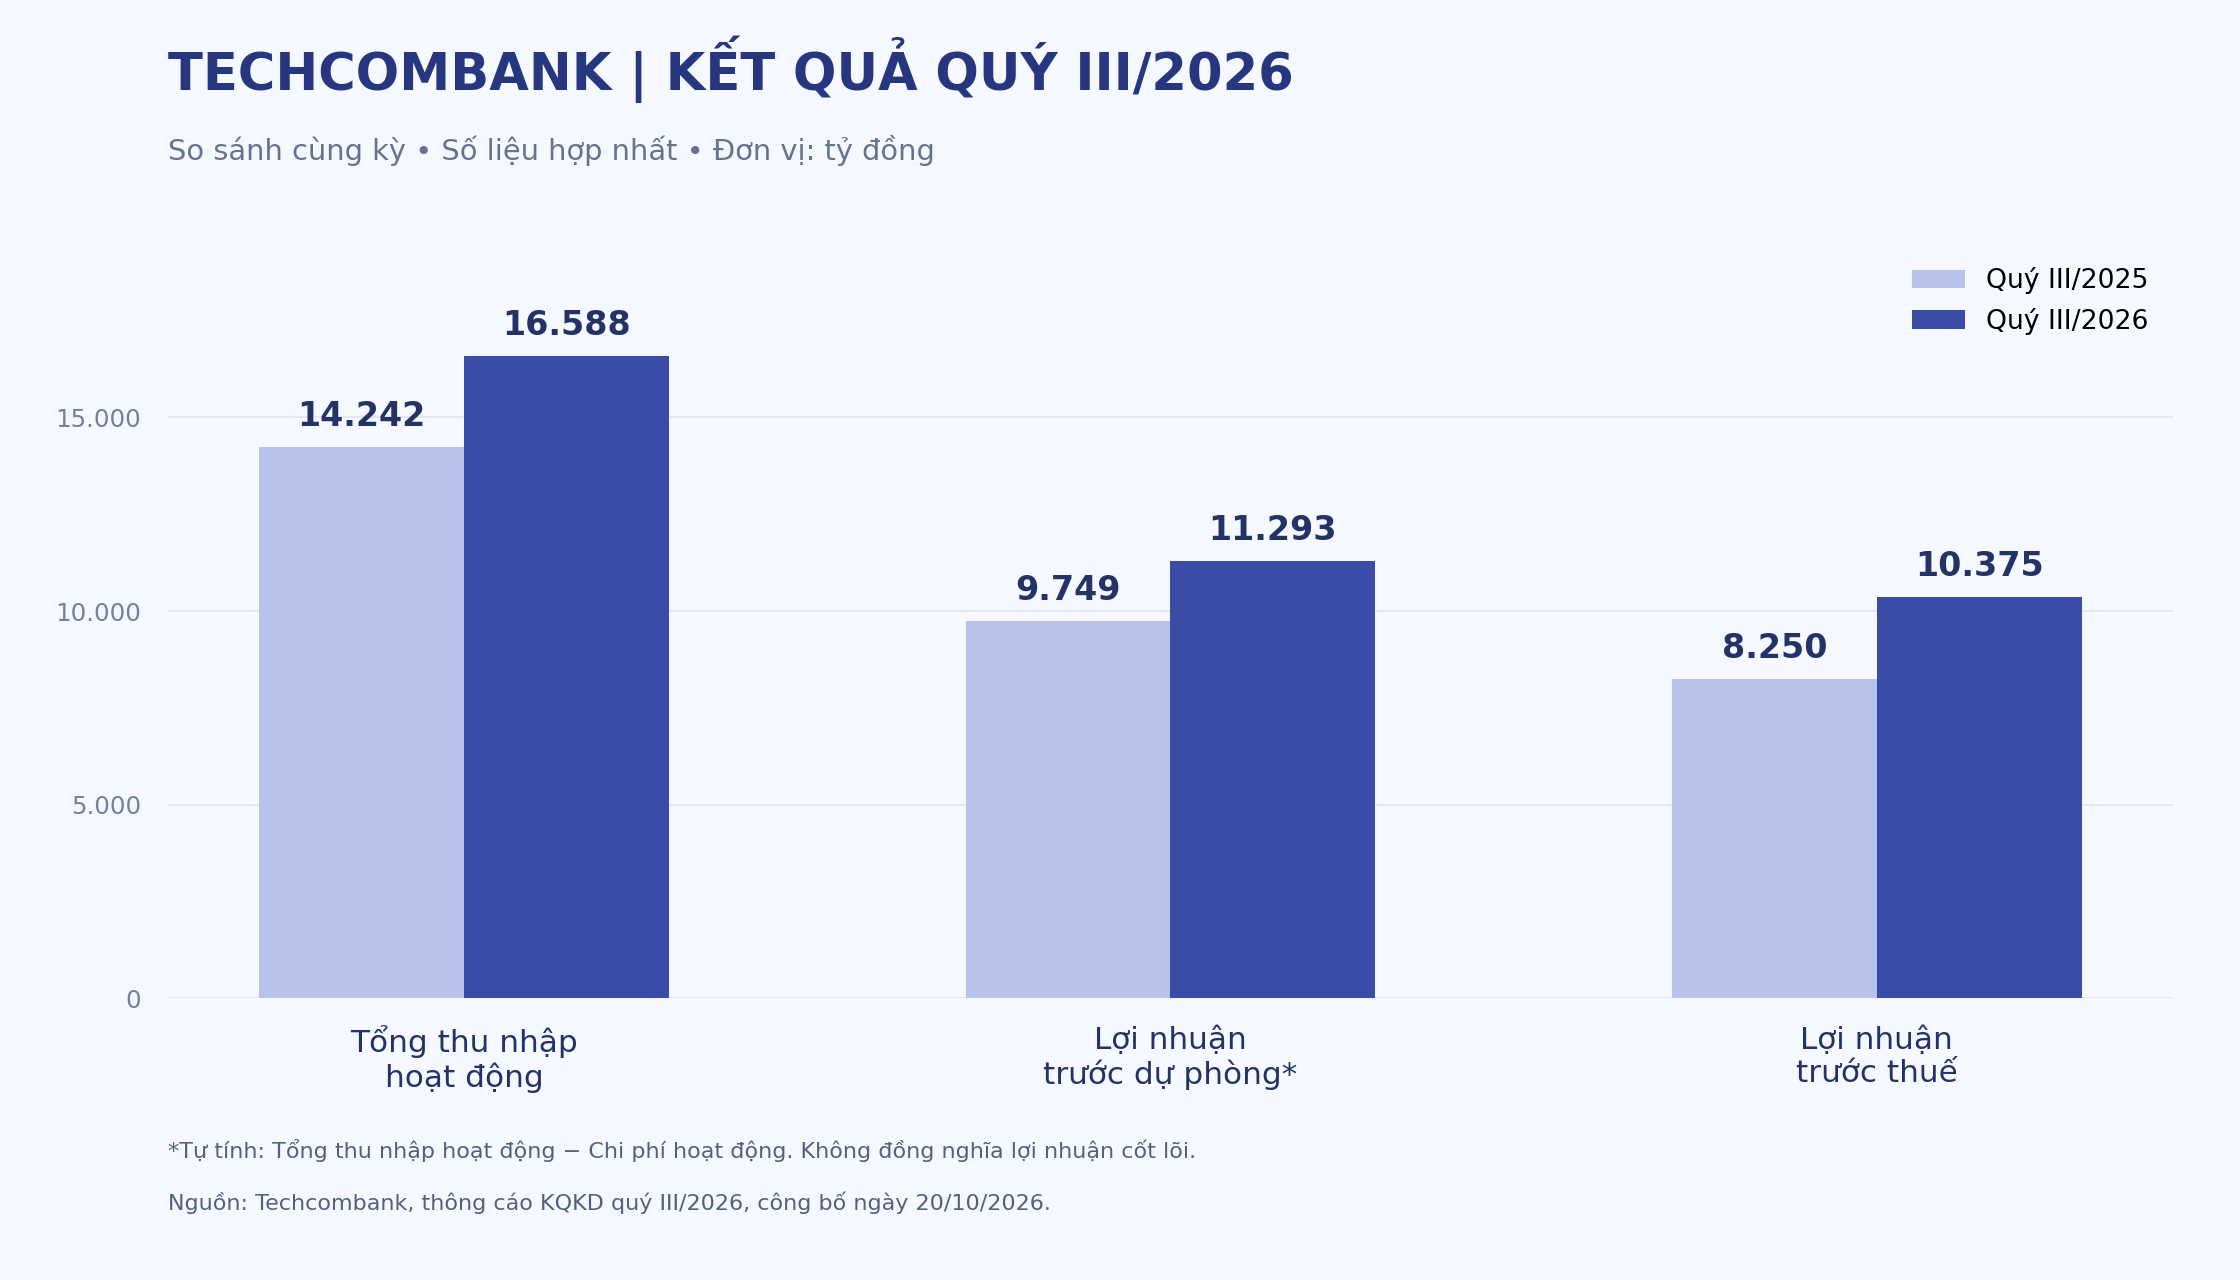
Thu nhập và lợi nhuận Techcombank trong quý III hai năm
Lợi nhuận cốt lõi của Techcombank thực sự đạt bao nhiêu?
Chưa đủ cơ sở để chốt một con số lợi nhuận cốt lõi đã điều chỉnh. Hai mốc có thể xác định rõ là lợi nhuận trước thuế và lợi nhuận trước dự phòng.
Trong phạm vi tài liệu đã đối chiếu, chưa xác định được một chỉ tiêu “lợi nhuận cốt lõi” đi kèm bảng đối chiếu đầy đủ từ lợi nhuận kế toán.
Vì vậy, bài viết không gọi toàn bộ lợi nhuận trước thuế là lợi nhuận cốt lõi. Cũng không lấy lợi nhuận trước dự phòng thay thế, bởi chỉ tiêu này vẫn bao gồm các nguồn thu có thể biến động theo thị trường và chưa phản ánh chi phí rủi ro tín dụng.
Để xây dựng lợi nhuận điều chỉnh, cần xác định:
- Khoản thu nhập hoặc chi phí nào được xem là không thường xuyên.
- Căn cứ loại trừ và khả năng tái diễn.
- Ảnh hưởng thuế nếu phân tích lợi nhuận sau thuế.
- Phạm vi hợp nhất và lợi ích cổ đông không kiểm soát.
- Khả năng đối chiếu phương pháp qua các kỳ.
Không nên tự loại toàn bộ thu nhập ngoài lãi hoặc thu hồi nợ đã xử lý. Những khoản này cần được đánh giá theo bản chất, thay vì mặc định đều là bất thường.
Nguồn thu nào đang hỗ trợ hoạt động kinh doanh?
Thu nhập lãi thuần và dịch vụ cùng tăng, nhưng cần phân tích riêng động lực và tính ổn định của từng nguồn.
Trên trang quan hệ nhà đầu tư chính thức, Techcombank cho biết thu nhập từ hoạt động dịch vụ quý III/2026 đạt khoảng 4.200 tỷ đồng, tăng 44,6% so với cùng kỳ. Ngân hàng đồng thời ghi nhận thu nhập lãi thuần tăng trưởng.
Thu nhập lãi tăng có phản ánh biên lợi nhuận tốt hơn không?
Không thể kết luận chỉ từ mức tăng thu nhập lãi thuần; cần tách ảnh hưởng quy mô tài sản sinh lãi và NIM.
Thu nhập lãi có thể tăng nhờ dư nợ lớn hơn ngay cả khi chênh lệch lãi suất chịu áp lực. Ngược lại, tăng trưởng tín dụng vừa phải vẫn có thể hỗ trợ lợi nhuận nếu cơ cấu tài sản và chi phí vốn thuận lợi.
Khi đọc TCB, cần đặt tăng trưởng tín dụng cạnh cơ cấu khách hàng, lợi suất cho vay và nguồn huy động. Với khoản vay mới, khả năng tạo thu nhập còn phải được kiểm chứng bằng chất lượng trả nợ trong các kỳ tiếp theo.
Thu nhập dịch vụ tăng có đồng nghĩa lợi nhuận ổn định hơn không?
Có thể giúp đa dạng hóa nguồn thu, nhưng mức độ ổn định phụ thuộc cơ cấu dịch vụ.
Cần phân biệt phí thanh toán, thẻ và tài trợ thương mại với nguồn thu nhạy cảm hơn với giao dịch trên thị trường vốn. Đồng thời, phải đọc định nghĩa NFI mà doanh nghiệp sử dụng, tránh cộng trùng với các khoản đã nằm trong thu nhập ngoài lãi.
Một quý tăng trưởng mạnh chưa đủ chứng minh mọi nguồn phí có thể duy trì cùng tốc độ.
NIM, CASA và chất lượng tài sản đang thay đổi ra sao?
NIM theo quý phục hồi, nhưng CASA giảm và nợ xấu tăng là những điểm cần theo dõi đồng thời.
| Chỉ tiêu | Quý II/2026 | Quý III/2026 |
|---|---|---|
| NIM theo quý | 3,4% | 3,5% |
| CASA² | 38,3% | 35,5% |
| Tỷ lệ nợ xấu — NPL | 1,15% | 1,36% |
| Bao phủ nợ xấu — LLCR | 125,5% | 107,0% |
² CASA theo cách công bố của Techcombank, bao gồm số dư Sinh lời tự động. NIM theo quý không đồng nhất với NIM trượt 12 tháng. Nguồn: Thông cáo quý III/2026 của ngân hàng.
CASA giảm đặt ra câu hỏi gì về chi phí vốn?
Cần kiểm tra ngân hàng phải trả bao nhiêu để duy trì và mở rộng nguồn huy động.
Tỷ lệ CASA nên được đọc cùng số dư, lãi suất, cơ cấu tiền gửi và các nguồn vốn khác. Nếu huy động tăng chủ yếu ở nhóm có chi phí cao, lợi ích từ mở rộng tín dụng có thể bị thu hẹp.
Cũng cần thận trọng khi so sánh giữa các ngân hàng nếu cách phân loại sản phẩm hoặc tính tỷ lệ khác nhau.
Nợ xấu tăng có làm thay đổi đánh giá lợi nhuận không?
Có thể làm thay đổi kỳ vọng chi phí tín dụng, nhưng chưa đủ để kết luận toàn bộ danh mục suy yếu.
Nhà đầu tư cần kiểm tra nợ nhóm 2, nợ xấu mới hình thành, thu hồi nợ, xử lý bằng dự phòng và tài sản bảo đảm.
Bao phủ nợ xấu cũng không nên được dùng như một ngưỡng “an toàn” độc lập. Cần hiểu chất lượng tài sản đứng sau tỷ lệ và khả năng phát sinh chi phí trong tương lai.
Để đọc hệ thống chỉ tiêu này, có thể tham khảo lộ trình phân tích cổ phiếu ngân hàng qua chất lượng tài sản, lợi nhuận và an toàn vốn.
 Đánh giá lợi nhuận ngân hàng cần kết hợp biên lãi, chi phí huy động và chất lượng tín dụng
TCBS đóng góp thế nào và có nên tách khỏi lợi nhuận cốt lõi?
TCBS là một phần hoạt động trong hệ sinh thái, nhưng kết quả của công ty chứng khoán cần được phân tích theo chu kỳ riêng.
Theo công bố quan hệ nhà đầu tư của TCBS, Công ty Cổ phần Chứng khoán Kỹ Thương ghi nhận lợi nhuận trước thuế quý III/2026 đạt 2.152 tỷ đồng.
Không nên lấy lợi nhuận hợp nhất TCB trừ trực tiếp lợi nhuận TCBS rồi gọi phần còn lại là lợi nhuận cốt lõi ngân hàng. Phép tính đó bỏ qua điều chỉnh hợp nhất, giao dịch nội bộ và các thành viên khác.
Cách phù hợp hơn là đọc báo cáo ngân hàng riêng cùng báo cáo hợp nhất; sau đó xác định nguồn tăng trưởng nào nhạy cảm với thanh khoản thị trường, nhu cầu huy động vốn và hoạt động đầu tư.
Nhà đầu tư nên theo dõi gì sau kết quả quý III?
Cần kiểm chứng khả năng duy trì thu nhập và kiểm soát chi phí rủi ro trước khi chuyển tăng trưởng lợi nhuận thành luận điểm định giá.
KIS Việt Nam gợi ý theo dõi:
- Biên lãi: cải thiện đến từ cơ cấu tài sản hay điều chỉnh lãi suất.
- Nguồn vốn: chi phí huy động và mức độ ổn định của tiền gửi.
- Thu nhập dịch vụ: tính lặp lại và chi phí đi kèm.
- Chất lượng tín dụng: diễn biến nợ cần chú ý, nợ xấu và dự phòng.
- Định giá: lợi nhuận thuộc cổ đông ngân hàng, ROE và giá trị sổ sách.
Khi sử dụng EPS hoặc P/B, cần cập nhật bộ số liệu thống nhất và đọc báo cáo mới nhất. Có thể kết hợp bài đối chiếu lợi nhuận trước và sau soát xét bán niên.
Với danh mục tín dụng liên quan bất động sản, bài đánh giá chất lượng hàng tồn kho và khả năng thu hồi vốn của doanh nghiệp bất động sản cung cấp thêm góc nhìn về bên vay; không thay thế việc phân tích hồ sơ tín dụng ngân hàng.
 Theo dõi nguồn thu, chi phí vốn, dự phòng và đóng góp công ty con trước khi đánh giá định giá
Những câu hỏi thường gặp về lợi nhuận TCB là gì?
TCB quý III/2026 đã có kết quả thực tế hay vẫn là dự báo?
Techcombank đã công bố kết quả ngày 20/10/2026. Vì vậy, bài xuất bản sau thời điểm này nên sử dụng số thực tế và ghi rõ kỳ báo cáo. Nếu nhắc dự báo trước công bố, cần nêu tổ chức dự báo, thời điểm và phân biệt với kết quả thực hiện.
Lợi nhuận trước thuế có phải lợi nhuận cốt lõi không?
Không thể mặc định như vậy. Lợi nhuận trước thuế là chỉ tiêu công bố, còn lợi nhuận cốt lõi phụ thuộc phương pháp điều chỉnh. Muốn sử dụng khái niệm này, cần nêu các khoản loại trừ và bảng đối chiếu, thay vì đổi tên toàn bộ lợi nhuận kế toán.
Lợi nhuận trước dự phòng có ý nghĩa gì?
Chỉ tiêu này giúp quan sát thu nhập còn lại sau chi phí hoạt động và trước chi phí dự phòng tín dụng. Nó hữu ích khi phân tích vận hành, nhưng chưa phản ánh đầy đủ chi phí rủi ro. Vì vậy, không nên dùng riêng chỉ tiêu này để đánh giá khả năng sinh lời bền vững.
Vì sao lợi nhuận tăng nhưng vẫn phải theo dõi nợ xấu?
Lợi nhuận phản ánh kết quả trong kỳ, trong khi chất lượng tín dụng có thể ảnh hưởng chi phí các kỳ sau. Cần đọc nợ xấu, nợ nhóm 2, dự phòng và thu hồi nợ cùng nhau. Tăng trưởng lợi nhuận hiện tại không loại bỏ khả năng phát sinh rủi ro tín dụng.
TCB tăng lợi nhuận có đồng nghĩa cổ phiếu sẽ tăng giá không?
Không. Giá cổ phiếu còn phụ thuộc kỳ vọng đã được phản ánh, định giá, chất lượng tài sản và điều kiện thị trường. Một kết quả tốt vẫn cần được đặt cạnh giá mua và mức chấp nhận rủi ro. Bài viết không đưa ra khuyến nghị mua, bán hoặc giá mục tiêu.
Nhà đầu tư có thể tiếp tục đọc các phân tích của KIS Việt Nam và sử dụng iKIS để theo dõi cổ phiếu, kết hợp với công bố chính thức của ngân hàng.
Miễn trừ trách nhiệm: Nội dung chỉ mang tính tham khảo, không phải khuyến nghị đầu tư. Nhà đầu tư tự chịu trách nhiệm về quyết định của mình. Hiệu quả đầu tư trong quá khứ không đảm bảo kết quả tương lai.


