

Để phát hiện rủi ro “hàng tồn kho ảo” ở doanh nghiệp bất động sản, nhà đầu tư cần đối chiếu giá trị ghi sổ với pháp lý, tiến độ dự án, dự phòng giảm giá và khả năng thu tiền. Trong bài viết này, KIS Việt Nam hướng dẫn cách đọc thuyết minh báo cáo tài chính, nhận diện những điểm cần kiểm tra và đánh giá chất lượng hàng tồn kho trước khi phân tích cổ phiếu bất động sản.
Với nhà đầu tư cổ phiếu bất động sản, lợi nhuận chỉ phản ánh một phần bức tranh. Chất lượng dự án nằm trong hàng tồn kho có thể ảnh hưởng đáng kể đến vốn chủ sở hữu, thanh khoản và định giá. Trong bài viết này, KIS Việt Nam trình bày cách đọc các dấu hiệu cảnh báo mà không suy diễn thành kết luận sai phạm.
“Hàng tồn kho ảo” là gì và có đồng nghĩa với gian lận không?
“Hàng tồn kho ảo” là cách gọi không chính thức, thường dùng khi nhà đầu tư nghi ngờ giá trị tồn kho trên sổ sách không phản ánh đầy đủ thực trạng tài sản hoặc khả năng thu hồi vốn.
Cần phân biệt ba vấn đề:
- Tính hiện hữu và quyền đối với tài sản: Dự án, chi phí hoặc quyền lợi được ghi nhận có căn cứ hay không?
- Giá trị ghi sổ: Chi phí đã tập hợp và khoản dự phòng có phù hợp với khả năng thu hồi?
- Khả năng chuyển thành tiền: Dự án có thể bán, bàn giao và thu tiền trong thời gian nào?
Một dự án có thật nhưng chậm triển khai không đương nhiên là tài sản “ảo”. Ngược lại, dự án có vị trí thuận lợi vẫn có thể gặp rủi ro nếu chi phí còn phải bỏ ra lớn, pháp lý chưa rõ hoặc giá bán thực tế thấp hơn kỳ vọng.
Báo cáo tài chính công khai giúp sàng lọc dấu hiệu cần làm rõ, nhưng thường không đủ để nhà đầu tư tự kết luận gian lận.
Hàng tồn kho bất động sản gồm những gì và cần đọc ở đâu?
Hãy bắt đầu từ thuyết minh hàng tồn kho, sau đó đối chiếu với chính sách kế toán, thông tin dự án và các khoản mục liên quan.
Ở doanh nghiệp phát triển bất động sản để bán, tồn kho có thể bao gồm chi phí dự án đang triển khai và bất động sản đã hoàn thành nhưng chưa bán. Cần phân biệt với bất động sản đầu tư để cho thuê, tài sản phục vụ hoạt động của doanh nghiệp, tiền ứng trước hoặc khoản hợp tác đầu tư.
Cùng liên quan đến một dự án, các khoản tiền có thể nằm ở những chỉ tiêu khác nhau tùy bản chất giao dịch. Không nên cộng toàn bộ các khoản này vào “quỹ đất” rồi coi đó là giá trị có thể thu hồi.
Theo thông tin trên Công báo Chính phủ về Thông tư 99/2025/TT-BTC, văn bản hướng dẫn chế độ kế toán doanh nghiệp có hiệu lực từ ngày 01/01/2026. Khi so sánh báo cáo qua giai đoạn chuyển tiếp, nhà đầu tư cần đọc chính sách kế toán và giải trình thay đổi cách trình bày của doanh nghiệp.
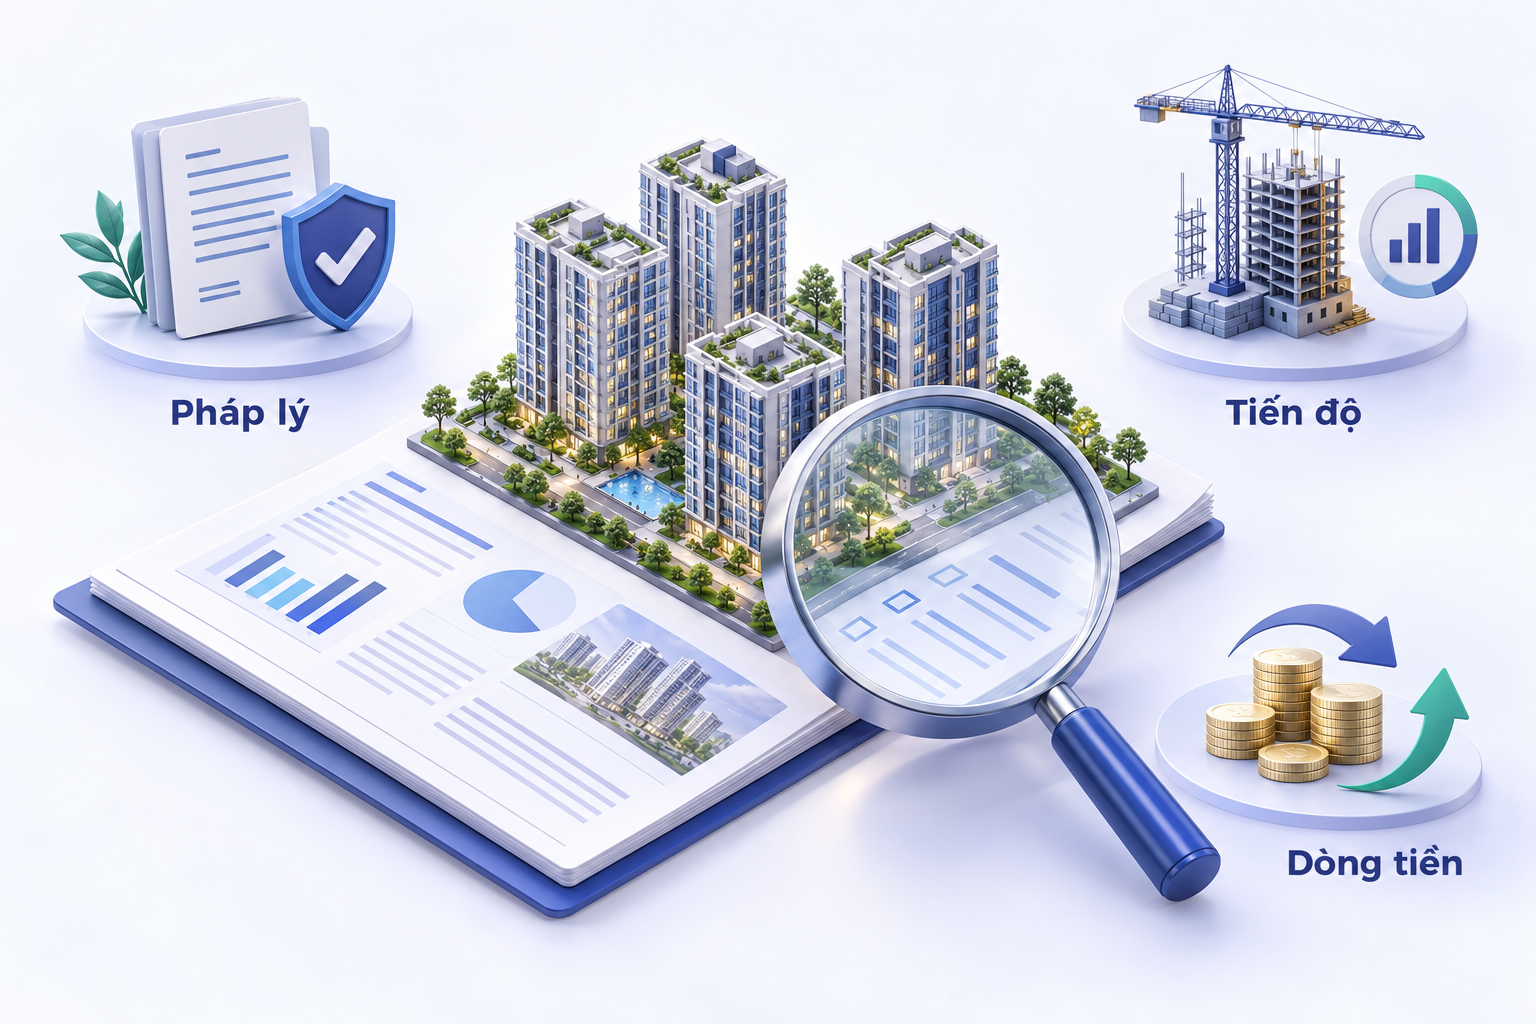 Sơ đồ minh họa ba nhóm thông tin cần đối chiếu khi đánh giá chất lượng hàng tồn kho bất động sản
Những dấu hiệu nào cho thấy hàng tồn kho cần được kiểm tra kỹ hơn?
Rủi ro đáng chú ý thường xuất hiện khi nhiều thông tin không khớp nhau, thay vì chỉ từ một tỷ lệ tài chính riêng lẻ.
Tồn kho tăng nhưng tiến độ dự án ít thay đổi có đáng lo không?
Có thể cần kiểm tra thêm, nhưng phải xác định tồn kho tăng do xây dựng, mua dự án hay thay đổi phạm vi hợp nhất.
Hãy lập bảng theo từng dự án: số dư đầu kỳ, cuối kỳ, phần tăng thêm và nguyên nhân được doanh nghiệp giải thích.
Nếu tồn kho tăng trong khi tiến độ công bố ít thay đổi, cần tìm hiểu phần tăng đến từ chi phí đất, xây dựng, lãi vay hay giao dịch mua lại công ty dự án. Ảnh công trường và thông tin môi giới chỉ nên là nguồn đối chiếu bổ sung.
Dự phòng thấp trong thị trường khó khăn có bất thường không?
Dự phòng thấp chưa đủ chứng minh ghi nhận sai; câu hỏi quan trọng là giả định về giá bán và chi phí còn lại có phù hợp hay không.
Theo phần giải đáp của Bộ Tài chính về Chuẩn mực kế toán Việt Nam số 02 – Hàng tồn kho, giá trị thuần có thể thực hiện được được xác định từ giá bán ước tính, trừ chi phí hoàn thành và tiêu thụ. Khi giá trị này thấp hơn giá gốc, cần xem xét dự phòng giảm giá theo quy định.
Vì vậy, không nên chỉ nhìn tỷ lệ dự phòng trên tổng tồn kho. Cần kiểm tra doanh nghiệp đang sử dụng giả định nào về giá bán, chiết khấu, chi phí xây dựng và thời gian tiêu thụ.
Lãi vay vốn hóa có thể làm che khuất rủi ro không?
Có thể khiến áp lực tài chính chưa thể hiện đầy đủ trong lợi nhuận hiện tại, nên cần đọc cùng dư nợ và tiền lãi thực trả.
Chi phí lãi vay được vốn hóa vào dự án chưa đi ngay vào chi phí kỳ hiện tại. Tuy nhiên, doanh nghiệp vẫn phải thu xếp tiền trả lãi theo nghĩa vụ hợp đồng.
Khi dự án kéo dài, hãy tìm thông tin về lãi vay vốn hóa, tiến độ triển khai và cơ sở tiếp tục vốn hóa. Không nên tự kết luận mọi dự án chậm đều phải dừng vốn hóa; cần xem nguyên nhân và điều kiện kế toán áp dụng.
Tồn kho giảm nhưng phải thu tăng có phải tín hiệu tích cực không?
Chưa chắc, vì tài sản có thể đang chuyển từ tồn kho sang khoản phải thu mà chưa tạo tiền.
Cần đối chiếu giá vốn, doanh thu bàn giao, phải thu khách hàng và dòng tiền thu từ bán hàng. Nếu lợi nhuận tăng nhưng công nợ kéo dài, vấn đề chuyển sang chất lượng doanh thu và khả năng thu hồi tiền.
Giao dịch bên liên quan và tài sản thế chấp nói lên điều gì?
Các thông tin này giúp đánh giá tính minh bạch và mức độ ràng buộc của tài sản, nhưng không tự chứng minh sai phạm.
Với giao dịch bên liên quan, cần đọc bản chất hợp đồng, điều kiện thanh toán và số dư công nợ. Với dự án thế chấp, cần tìm hiểu nghĩa vụ được bảo đảm và điều kiện giải chấp trước khi bán hoặc bàn giao.
Nên đối chiếu tồn kho, dòng tiền và nợ vay như thế nào?
Hãy đọc đồng thời ba nhóm thông tin để đánh giá doanh nghiệp có đủ nguồn lực đưa dự án đến giai đoạn thu tiền hay không.
| Dấu hiệu | Giải thích có thể hợp lý | Thông tin cần kiểm tra |
|---|---|---|
| Tồn kho tăng nhanh | Đầu tư dự án mới hoặc mua công ty dự án | Phạm vi hợp nhất, chi phí phát sinh, tiến độ |
| Dòng tiền kinh doanh âm | Đang chi tiền phát triển dự án | Tiền khách hàng trả trước, lịch bán hàng |
| Nợ vay tăng | Tài trợ giai đoạn xây dựng | Kỳ hạn, lãi suất, tài sản bảo đảm |
| Dự phòng thấp | Giá bán dự kiến còn cao hơn tổng chi phí | Cơ sở giá bán, chi phí hoàn thành |
| Tồn kho giảm, phải thu tăng | Đã bàn giao nhưng chưa thu đủ tiền | Điều khoản thanh toán, tuổi nợ |
| Dự án kéo dài nhiều kỳ | Chu kỳ phát triển dài hoặc vướng thủ tục | Nguyên nhân, phương án xử lý, nguồn vốn |
Một số chỉ tiêu hữu ích gồm:
- Tồn kho trên tổng tài sản.
- Dự phòng giảm giá trên giá gốc tồn kho.
- Dòng tiền thuần từ hoạt động kinh doanh, thường gọi là CFO.
- Tiền và khả năng tiếp cận vốn so với nghĩa vụ nợ đến hạn.
Không có ngưỡng chung để kết luận tồn kho “ảo”. Vòng quay tồn kho cũng cần đặt trong chu kỳ bàn giao dự án, tránh so sánh máy móc với doanh nghiệp bán lẻ.
Lưu ý, biến động tồn kho trên bảng cân đối kế toán không nhất thiết bằng số tiền đã chi trong kỳ, do có thể chịu ảnh hưởng của hợp nhất, phân loại lại hoặc giao dịch phi tiền tệ.
Một ví dụ giả định cho thấy rủi ro định giá ra sao?
Một dự án có thật vẫn có thể cần giảm giá trị ghi sổ nếu số tiền dự kiến thu về không đủ bù giá gốc và chi phí còn lại.
Giả sử có dự án với dữ liệu hoàn toàn giả định, cùng phạm vi sản phẩm và cùng cơ sở so sánh:
| Khoản mục | Giá trị giả định |
|---|---|
| Giá gốc tồn kho | 1.000 tỷ đồng |
| Giá bán ước tính của phần tồn kho | 1.300 tỷ đồng |
| Chi phí còn phải chi để hoàn thành | 250 tỷ đồng |
| Chi phí cần thiết để tiêu thụ | 100 tỷ đồng |
| Giá trị thuần có thể thực hiện được | 950 tỷ đồng |
| Chênh lệch thấp hơn giá gốc | 50 tỷ đồng |
Phép tính minh họa:
Giá trị thuần có thể thực hiện được = 1.300 − 250 − 100 = 950 tỷ đồng.
Ví dụ cho thấy nhìn riêng giá bán dự kiến có thể dẫn đến đánh giá quá cao chất lượng tài sản. Đây không phải định giá doanh nghiệp, không phải dữ liệu thực tế và không chứng minh hành vi gian lận.
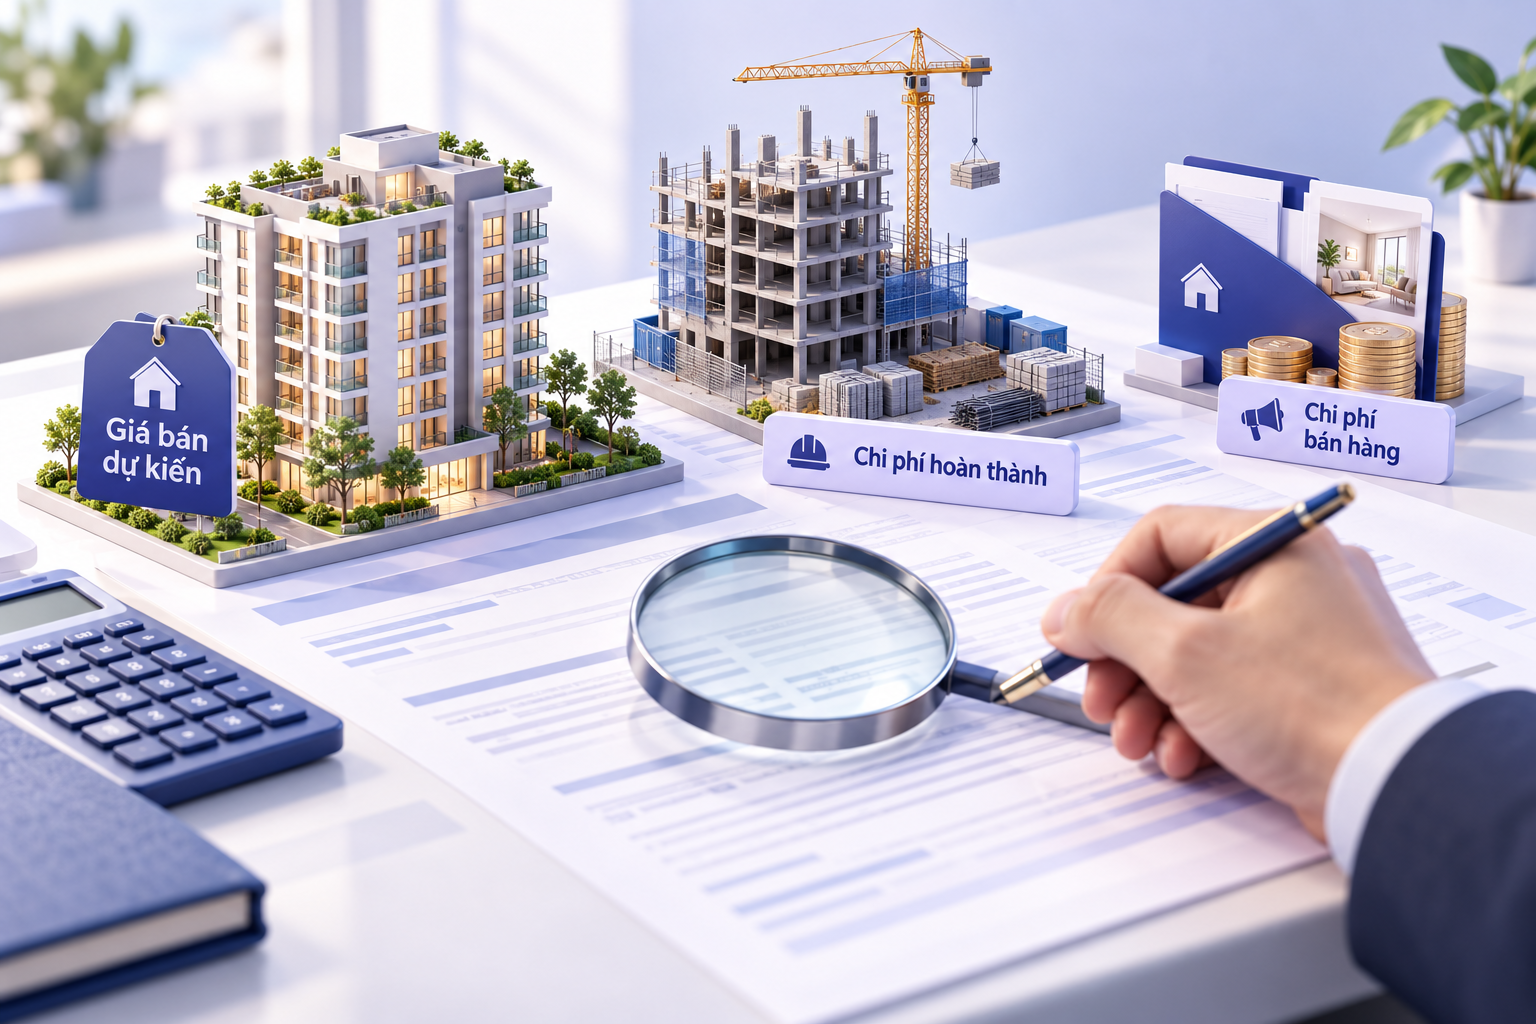
Ví dụ giả định: giá trị thuần có thể thực hiện được là 950 tỷ đồng, thấp hơn giá gốc 1.000 tỷ đồng
Nhà đầu tư nên kiểm tra những gì trước khi đánh giá cổ phiếu?
Nên hoàn thành việc kiểm tra chất lượng tài sản trước khi dùng P/B thấp hoặc quỹ đất lớn làm luận điểm đầu tư.
Quy trình thực hành gồm:
- Chọn đúng bộ báo cáo: Phân biệt hợp nhất với riêng lẻ, báo cáo tự lập với báo cáo đã soát xét hoặc kiểm toán.
- Lập danh mục dự án: Ghi giá trị tồn kho, tiến độ, pháp lý và kế hoạch bàn giao.
- Đối chiếu biến động: Tìm nguyên nhân tăng, giảm, phân loại lại và thay đổi phạm vi hợp nhất.
- Kiểm tra khả năng thu hồi: Đọc giả định giá bán, chi phí còn lại và dự phòng.
- Kiểm tra nguồn tiền: Ghép lịch thu tiền dự kiến với chi xây dựng và nợ đến hạn.
- Đọc báo cáo kiểm toán: Chú ý cơ sở của ý kiến ngoại trừ, giới hạn bằng chứng và thông tin về hoạt động liên tục.
Đoạn “vấn đề cần nhấn mạnh” không tự động đồng nghĩa với ý kiến ngoại trừ. Ngược lại, ý kiến chấp nhận toàn phần cũng không thay thế việc thẩm định pháp lý từng dự án.
Nhà đầu tư có thể kết hợp cách đọc này với bài phân tích biến động lợi nhuận sau soát xét bán niên của KIS Việt Nam để hiểu vì sao cần đối chiếu số liệu trước và sau soát xét.
Trước khi sử dụng chỉ số P/B và P/E trong định giá cổ phiếu, cần đánh giá chất lượng giá trị sổ sách. Bài viết về bẫy giá trị và cổ phiếu có vẻ rẻ cũng bổ sung góc nhìn này.
Những câu hỏi thường gặp về hàng tồn kho bất động sản là gì?
Tồn kho lớn có chứng minh doanh nghiệp gian lận không?
Không. Tồn kho lớn có thể phản ánh chu kỳ phát triển dự án hoặc việc bổ sung dự án mới. Muốn đánh giá rủi ro, cần kiểm tra quyền đối với tài sản, chi phí ghi nhận, tiến độ, khả năng bán hàng và bằng chứng liên quan. Quy mô tồn kho riêng lẻ không đủ để kết luận gian lận.
Dòng tiền kinh doanh âm có đồng nghĩa tồn kho “ảo” không?
Không. Doanh nghiệp có thể chi tiền xây dựng trước khi bàn giao và thu tiền. Rủi ro tăng khi dòng tiền âm kéo dài, dự án chậm, nguồn thu không rõ trong khi nghĩa vụ nợ đến gần. Cần đọc diễn biến nhiều kỳ thay vì kết luận từ một quý.
Không trích lập dự phòng có nghĩa tồn kho an toàn không?
Không. Mức dự phòng phụ thuộc vào giá gốc, giá bán ước tính và các chi phí còn lại. Nhà đầu tư cần kiểm tra cơ sở của những giả định này. Việc không có dự phòng không tự chứng minh tài sản an toàn, cũng không đủ để khẳng định doanh nghiệp ghi nhận sai.
Báo cáo kiểm toán chấp nhận toàn phần có loại bỏ mọi rủi ro không?
Không. Ý kiến kiểm toán liên quan đến báo cáo tài chính trong phạm vi và mức độ đảm bảo của cuộc kiểm toán. Nhà đầu tư vẫn cần đọc thuyết minh, thông tin sau ngày kết thúc kỳ kế toán và công bố về dự án. Rủi ro kinh doanh hoặc thanh khoản vẫn có thể tồn tại.
Cổ phiếu bất động sản có P/B thấp có đáng mua không?
P/B thấp chỉ là dữ liệu ban đầu, không phải căn cứ độc lập để quyết định mua. Cần đánh giá khả năng thu hồi tồn kho, nghĩa vụ nợ và triển vọng tạo lợi nhuận. Nếu chất lượng tài sản suy giảm, giá trị sổ sách có thể chưa phản ánh đầy đủ rủi ro kinh tế.
Nhà đầu tư có thể đọc tiếp các nội dung phân tích trên KIS Việt Nam và sử dụng iKIS để theo dõi cổ phiếu, kết hợp với báo cáo tài chính cùng công bố chính thức của doanh nghiệp.
Miễn trừ trách nhiệm: Nội dung chỉ mang tính tham khảo, không phải khuyến nghị đầu tư hoặc kết luận sai phạm đối với bất kỳ doanh nghiệp nào. Nhà đầu tư tự chịu trách nhiệm về quyết định của mình. Hiệu quả đầu tư trong quá khứ không đảm bảo kết quả trong tương lai.


