

Là một doanh nghiệp đầu ngành trong lĩnh vực sản xuất phân bón và hóa chất, cổ phiếu DPM không chỉ phản ánh sức khỏe của công ty mà còn chịu ảnh hưởng từ nhiều yếu tố kinh tế vĩ mô, chính sách ngành và tình hình thị trường nông nghiệp. Bài viết này của Chứng khoán KIS sẽ phân tích chi tiết các yếu tố tác động đến giá cổ phiếu DPM, đánh giá triển vọng tương lai và đưa ra nhận định dành cho nhà đầu tư.
Tổng quan về Tổng Công ty Phân bón và Hóa chất Dầu khí (DPM)
Tổng Công ty Phân bón và Hóa chất Dầu khí (PVFCCo) với mã chứng khoán DPM, là một trong những doanh nghiệp hàng đầu trong lĩnh vực sản xuất và kinh doanh phân bón tại Việt Nam. Được thành lập từ năm 2004 và chính thức chuyển đổi thành công ty cổ phần vào năm 2007, DPM đã không ngừng phát triển, trở thành biểu tượng cho sự bền vững và hiệu quả trong ngành công nghiệp dầu khí.
Với các sản phẩm chủ lực như phân đạm Phú Mỹ, phân NPK và các sản phẩm hóa chất, DPM giữ vai trò quan trọng trong việc cung cấp đầu vào cho ngành nông nghiệp. Sự ổn định trong hoạt động kinh doanh và mạng lưới phân phối mạnh mẽ đã giúp DPM duy trì vị thế dẫn đầu trên thị trường. Tuy nhiên, giá cổ phiếu DPM không chỉ phụ thuộc vào hiệu quả hoạt động của công ty mà còn chịu tác động từ nhiều yếu tố khác.
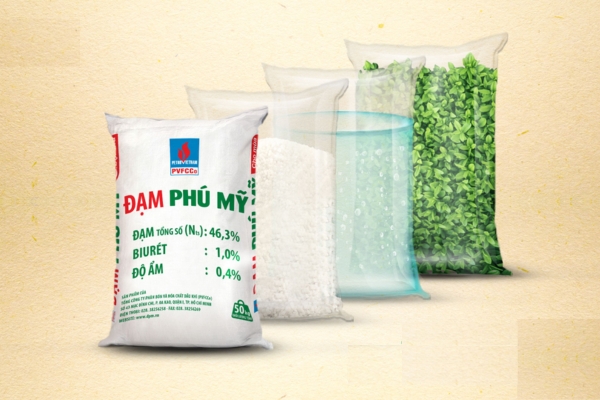
Đạm Phú Mỹ là thương hiệu phân bón nổi tiếng và uy tín trên thị trường Việt Nam
Cổ phiếu của DPM được niêm yết trên sàn giao dịch chứng khoán lần đầu vào 5/11/2007. Với sự ổn định trong hoạt động sản xuất và những chiến lược kinh doanh linh hoạt, giá cổ phiếu DPM đã trở thành tâm điểm chú ý của nhà đầu tư trên thị trường chứng khoán.
Lịch sử giá cổ phiếu DPM
DPM không còn phù hợp với nhận định đi ngang trong vùng 30.000–40.000 đồng từ năm 2023. Trong 3 năm gần nhất, giá dao động khoảng 15.340 – 29.770 đồng và tăng khoảng 16,5% tính từ mốc đầu chuỗi dữ liệu 21/11/2023 đến 17/11/2026.
Giai đoạn tăng mạnh từ năm 2020 đến đầu năm 2022
Từ nửa cuối năm 2020, cổ phiếu DPM bước vào chu kỳ tăng trưởng mạnh, từ vùng giá dưới 20.000 đồng/cổ phiếu và tiến lên trên 60.000 đồng/cổ phiếu vào đầu năm 2022. Đây là giai đoạn đặc biệt thuận lợi đối với ngành phân bón khi giá urê và nhiều loại phân bón trên thị trường quốc tế tăng cao.
Nguyên nhân chủ yếu đến từ tình trạng gián đoạn chuỗi cung ứng, chi phí năng lượng tăng và nguồn cung phân bón toàn cầu bị thắt chặt. Trong bối cảnh đó, DPM được hưởng lợi nhờ giá bán sản phẩm tăng trong khi hoạt động sản xuất được duy trì ổn định.
Kết quả kinh doanh của doanh nghiệp cũng phản ánh rõ chu kỳ thuận lợi này. Năm 2021, DPM ghi nhận doanh thu khoảng 12.786 tỷ đồng và lợi nhuận sau thuế khoảng 3.172 tỷ đồng. Sang năm 2022, doanh thu tăng lên khoảng 18.627 tỷ đồng, lợi nhuận sau thuế đạt khoảng 5.585 tỷ đồng.
Giai đoạn điều chỉnh mạnh trong năm 2022
Sau khi đạt đỉnh trên 60.000 đồng/cổ phiếu, DPM bước vào giai đoạn điều chỉnh khi giá phân bón thế giới dần hạ nhiệt. Nguồn cung được cải thiện, giá khí và các nguyên liệu đầu vào biến động, trong khi nhu cầu tiêu thụ phân bón không còn tăng nóng như giai đoạn trước.
Bên cạnh đó, chính sách tăng lãi suất của các ngân hàng trung ương lớn và xu hướng thắt chặt tiền tệ trên toàn cầu khiến dòng tiền đầu tư trở nên thận trọng hơn. Áp lực chốt lời sau giai đoạn tăng mạnh cũng góp phần khiến giá DPM giảm sâu.
Đáng chú ý, lợi nhuận của DPM trong năm 2022 vẫn đạt mức cao kỷ lục nhờ mặt bằng giá phân bón thuận lợi, nhưng thị trường đã bắt đầu phản ánh kỳ vọng lợi nhuận giảm trong các năm tiếp theo. Đây là đặc điểm thường thấy ở nhóm cổ phiếu hàng hóa: giá cổ phiếu có thể điều chỉnh trước khi kết quả kinh doanh thực tế suy giảm rõ rệt.
Giai đoạn 2023–2024: Tích lũy ở mặt bằng giá thấp hơn
Trong năm 2023, giá cổ phiếu DPM tiếp tục chịu áp lực từ chu kỳ giảm của ngành phân bón. Giá bán urê hạ nhiệt so với giai đoạn đỉnh khiến biên lợi nhuận và hiệu quả kinh doanh suy giảm.
DPM ghi nhận doanh thu năm 2023 khoảng 13.569 tỷ đồng, lợi nhuận sau thuế khoảng 530 tỷ đồng, thấp hơn đáng kể so với mức lợi nhuận kỷ lục năm 2022.
Sang năm 2024, hoạt động kinh doanh vẫn gặp nhiều thách thức. Doanh thu đạt khoảng 13.496 tỷ đồng, lợi nhuận sau thuế khoảng 554 tỷ đồng. Trong 9 tháng đầu năm, doanh nghiệp ghi nhận doanh thu khoảng 10.300 tỷ đồng, lợi nhuận chịu áp lực bởi giá bán phân bón và chi phí sản xuất.
Nhìn chung, giai đoạn 2023–2024 đánh dấu sự chuyển dịch từ chu kỳ lợi nhuận đột biến sang trạng thái kinh doanh bình thường hơn. Giá cổ phiếu vì vậy không còn duy trì mặt bằng cao như đầu năm 2022.
Giai đoạn 2025–tháng 11/2026: Phục hồi rồi điều chỉnh trở lại
Năm 2025, DPM ghi nhận sự phục hồi rõ nét nhờ giá bán urê cải thiện, giá khí đầu vào giảm nhẹ và sản lượng tiêu thụ tăng. Theo bản tin nhà đầu tư quý IV/2025, doanh thu ước đạt 17.075 tỷ đồng, lợi nhuận sau thuế khoảng 1.096 tỷ đồng, tăng 23% và 98% tương ứng so với năm 2024.
Tuy nhiên, sang năm 2026, giá cổ phiếu có diễn biến phân hóa. Trong nửa đầu năm, giá urê tăng mạnh đã hỗ trợ kỳ vọng lợi nhuận và tạo động lực cho cổ phiếu. Sau đó, áp lực từ chi phí khí đầu vào, giá bán urê điều chỉnh và lợi nhuận quý III suy giảm khiến cổ phiếu chịu áp lực.
Theo dữ liệu giá 3 năm, DPM dao động trong vùng khoảng 15.340–29.770 đồng/cổ phiếu. Đến phiên 17/11/2026, giá đóng cửa còn 19.100 đồng/cổ phiếu, thấp hơn đáng kể so với vùng giá cao nhất trong chu kỳ gần đây.
Kết quả kinh doanh 9 tháng đầu năm 2026
Trong 9 tháng đầu năm 2026, DPM ghi nhận kết quả kinh doanh tích cực nhờ giá bán urê và sản lượng tiêu thụ tăng trong nửa đầu năm. Theo báo cáo tài chính hợp nhất, doanh thu thuần đạt 16.737 tỷ đồng, tăng 27,3% so với cùng kỳ, lợi nhuận trước thuế đạt 1.734 tỷ đồng, tăng 56,5%, lợi nhuận sau thuế đạt 1.371 tỷ đồng, tăng khoảng 59%.
Tuy nhiên, kết quả giữa các quý có sự khác biệt đáng kể. Riêng quý III/2026, doanh thu thuần đạt khoảng 4.128 tỷ đồng, tăng 10,7% so với cùng kỳ, nhưng lợi nhuận sau thuế hợp nhất chỉ đạt khoảng 45 tỷ đồng, giảm hơn 81%.
|
Chỉ tiêu |
Quý III/2026 |
9 tháng 2026 |
|
Doanh thu thuần |
4.128 tỷ đồng |
16.737 tỷ đồng |
|
Lợi nhuận trước thuế |
103 tỷ đồng |
1.734 tỷ đồng |
|
Lợi nhuận sau thuế hợp nhất |
45 tỷ đồng |
1.371 tỷ đồng |
|
Lợi nhuận sau thuế công ty mẹ |
40,4 tỷ đồng |
1.348 tỷ đồng |
Nguyên nhân chính khiến lợi nhuận quý III giảm mạnh là giá khí đầu vào tăng, trong khi giá bán urê bình quân giảm so với cùng kỳ. Giá khí đầu vào trong quý III/2026 tăng khoảng 18% lên 11,6 USD/MMBTU, trong khi giá bán urê bình quân giảm khoảng 4% xuống 11.592 đồng/kg. Biên lợi nhuận gộp hợp nhất giảm từ 19,3% xuống 14,1%.
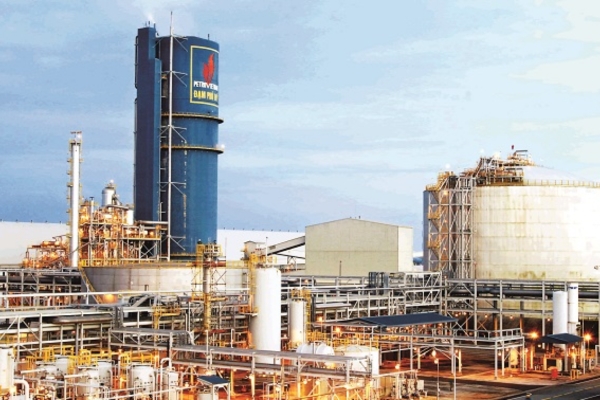
Nhà máy sản xuất phân bón của DPM
Các yếu tố ảnh hưởng đến giá cổ phiếu DPM
Biến động giá khí tự nhiên và chi phí sản xuất
Khí tự nhiên là nguyên liệu đầu vào quan trọng trong quá trình sản xuất urê của DPM. Vì vậy, biến động giá khí có ảnh hưởng trực tiếp đến giá thành sản xuất và biên lợi nhuận của doanh nghiệp.
Trong quý III/2026, giá khí đầu vào tăng khoảng 18% so với cùng kỳ, góp phần làm biên lợi nhuận gộp của DPM thu hẹp. Nếu giá khí tiếp tục duy trì ở mức cao trong khi giá bán phân bón không tăng tương ứng, lợi nhuận của doanh nghiệp có thể chịu áp lực. Ở chiều ngược lại, việc duy trì nguồn cung khí ổn định và tối ưu hiệu suất vận hành nhà máy sẽ giúp DPM kiểm soát chi phí, cải thiện khả năng cạnh tranh trên thị trường.
Diễn biến giá phân bón thế giới
Giá urê thế giới là yếu tố quan trọng tác động đến doanh thu và lợi nhuận của DPM, đặc biệt trong hoạt động xuất khẩu. Nguồn cung urê toàn cầu năm 2026 dự kiến đạt 190–192 triệu tấn, trong khi nhu cầu ước khoảng 195–197 triệu tấn. Nguồn cung mới từ Trung Đông, Trung Quốc và Bắc Phi có thể giúp thị trường bớt căng thẳng, trong khi nhu cầu tăng khoảng 2% so với năm 2025. Điều này cho thấy triển vọng giá urê không chỉ phụ thuộc vào nhu cầu nông nghiệp mà còn chịu ảnh hưởng từ công suất sản xuất mới, chính sách xuất khẩu của các quốc gia lớn và giá năng lượng.
Nếu nguồn cung toàn cầu tăng nhanh hơn nhu cầu, giá urê có thể chịu áp lực điều chỉnh. Ngược lại, những gián đoạn về nguồn cung hoặc căng thẳng địa chính trị có thể hỗ trợ giá bán và lợi nhuận của các doanh nghiệp phân bón.
Chính sách thuế VAT đối với phân bón
Từ ngày 01/07/2025, phân bón được chuyển từ nhóm không chịu thuế VAT sang chịu thuế VAT 5%. Chính sách này cho phép doanh nghiệp sản xuất được khấu trừ thuế VAT đầu vào, qua đó có thể giảm chi phí và cải thiện sức cạnh tranh so với phân bón nhập khẩu. Đây là yếu tố hỗ trợ tích cực đối với DPM trong trung và dài hạn, đặc biệt khi doanh nghiệp có quy mô sản xuất lớn và mạng lưới phân phối rộng trên thị trường nội địa.
Chiến lược đầu tư vào cổ phiếu DPM
Với đặc thù là doanh nghiệp phân bón có kết quả kinh doanh chịu ảnh hưởng lớn từ chu kỳ hàng hóa, cổ phiếu DPM phù hợp hơn với chiến lược đầu tư có theo dõi sát diễn biến giá urê, giá khí và biên lợi nhuận sản xuất.
Giá cổ phiếu có xu hướng giống như giá cổ phiếu của ngành phân bón
Ở góc độ dài hạn, nhà đầu tư có thể quan tâm đến ba yếu tố chính:
- Tăng trưởng lợi nhuận: Theo dõi khả năng duy trì kết quả kinh doanh sau giai đoạn giá phân bón tăng mạnh trong năm 2026.
- Cổ tức tiền mặt: Đánh giá mức cổ tức thực tế so với giá mua cổ phiếu và khả năng duy trì dòng tiền chi trả.
- Định giá: So sánh P/E, P/B và tỷ suất cổ tức với lịch sử của DPM cũng như các doanh nghiệp cùng ngành.
Ở góc độ ngắn hạn, cần quan sát diễn biến giá urê thế giới, giá khí đầu vào và phản ứng của cổ phiếu sau khi lợi nhuận quý III suy giảm. Không nên chỉ sử dụng vùng kháng cự 40.000 đồng/cổ phiếu trong bài viết cũ làm tín hiệu giao dịch, bởi mặt bằng giá DPM hiện đã thay đổi đáng kể.
Giá cổ phiếu DPM hiện phản ánh rõ nét sự ổn định và triển vọng của Tổng Công ty Phân bón và Hóa chất Dầu khí. Với chiến lược phát triển bền vững, sự hỗ trợ từ Tập đoàn Dầu khí Việt Nam và những kết quả kinh doanh tích cực, DPM tiếp tục là lựa chọn đầu tư đáng cân nhắc. Nhà đầu tư hãy theo dõi và cập nhật thông tin mới nhất trên kisvn.vn để tận dụng tối đa cơ hội đầu tư vào các cổ phiếu tiềm năng.


