

Cổ phiếu POW (Tổng Công ty Điện lực Dầu khí Việt Nam - PV Power) là một trong những mã cổ phiếu nổi bật trong ngành điện, thu hút sự chú ý của nhiều nhà đầu tư nhờ tiềm năng phát triển dài hạn của ngành năng lượng tại Việt Nam. Bài viết dưới đây sẽ cung cấp nhận định chi tiết về cổ phiếu POW, bao gồm diễn biến giá qua các năm, tiềm năng tăng trưởng, và đánh giá có nên đầu tư vào mã cổ phiếu này.
Lịch sử hình thành và sự kiện IPO ấn tượng
Tiền thân của PV Power là Công ty TNHH MTV, được thành lập ngày 17/5/2007 theo quyết định của Tập đoàn Dầu khí Việt Nam (PVN). Sau khi hoạt động dưới hình thức công ty 100% vốn Nhà nước, doanh nghiệp này chính thức chuyển đổi thành công ty cổ phần từ ngày 1/7/2018.
Đầu năm 2018, PV Power thực hiện đợt IPO thu hút gần 2.000 nhà đầu tư, bán thành công 20% vốn điều lệ, thu về gần 7.000 tỷ đồng. Đến ngày 6/3/2018, cổ phiếu POW chính thức niêm yết trên sàn UPCoM, mở màn bằng một phiên giao dịch rực rỡ. Giá cổ phiếu POW tăng gần 20% ngay trong ngày đầu tiên, khớp lệnh 15 triệu đơn vị với giá trị giao dịch đạt 265 tỷ đồng.
PV Power là công ty nhà nước được cổ phần hóa từ 2018
Sự kiện IPO và phiên chào sàn thành công đã đặt nhiều kỳ vọng lớn lao vào triển vọng của POW trên thị trường chứng khoán. Tuy nhiên, thực tế sau đó lại không thuận lợi như kỳ vọng.
Biến động giá cổ phiếu POW qua các năm
Với vị thế là một trong những doanh nghiệp sản xuất điện quy mô lớn tại Việt Nam, cổ phiếu POW luôn nhận được sự quan tâm của nhà đầu tư. Kể từ khi giao dịch trên thị trường chứng khoán, mã cổ phiếu này đã trải qua nhiều chu kỳ tăng trưởng và điều chỉnh, chịu ảnh hưởng từ tình hình kinh tế vĩ mô, nhu cầu tiêu thụ điện và hiệu quả hoạt động của các nhà máy điện.
Một số cột mốc đáng chú ý trong lịch sử giá cổ phiếu POW bao gồm:
Năm 2018 – 2019: Sau khi chính thức giao dịch trên sàn chứng khoán năm 2018 và chuyển sang niêm yết trên HOSE năm 2019, cổ phiếu POW có giai đoạn biến động tương đối mạnh. Giá đóng cửa cuối năm 2018 đạt khoảng 12.610 đồng/cổ phiếu, sau đó giảm còn 9.030 đồng/cổ phiếu vào cuối năm 2019. Áp lực điều chỉnh đến từ diễn biến chung của thị trường và những kỳ vọng của nhà đầu tư đối với hoạt động kinh doanh của doanh nghiệp.
Năm 2020: Đại dịch COVID-19 gây ảnh hưởng đến hoạt động sản xuất, kinh doanh và nhu cầu tiêu thụ điện. Trong tháng 3/2020, POW ghi nhận mức giá thấp nhất lịch sử khoảng 5.400 đồng/cổ phiếu theo dữ liệu giá đã điều chỉnh. Tuy nhiên, nhờ sự phục hồi của thị trường chứng khoán và nhu cầu điện, cổ phiếu dần lấy lại đà tăng, kết thúc năm ở mức khoảng 11.060 đồng/cổ phiếu.
Năm 2021: Cùng với sự bùng nổ của thị trường chứng khoán Việt Nam, cổ phiếu POW ghi nhận đà tăng trưởng tích cực. Giá đóng cửa cuối năm đạt khoảng 14.460 đồng/cổ phiếu, tăng 30,7% so với cuối năm 2020. Dòng tiền đầu tư gia tăng và kỳ vọng phục hồi kinh tế đã góp phần thúc đẩy diễn biến tích cực của cổ phiếu.
Năm 2022: Đầu năm 2022, POW đạt mức giá cao nhất lịch sử khoảng 17.190 đồng/cổ phiếu. Tuy nhiên, áp lực từ xu hướng giảm của thị trường chứng khoán, lạm phát và chính sách thắt chặt tiền tệ khiến cổ phiếu điều chỉnh mạnh. Đến cuối năm, giá POW giảm còn khoảng 8.800 đồng/cổ phiếu, tương ứng mức giảm 39,1% so với cuối năm trước.
Năm 2023 – 2024: Cổ phiếu POW bước vào giai đoạn phục hồi và tích lũy. Năm 2023, giá đóng cửa cuối năm đạt khoảng 9.300 đồng/cổ phiếu, tăng 5,7%. Sang năm 2024, cổ phiếu tiếp tục tăng 6,7%, kết thúc năm tại khoảng 9.920 đồng/cổ phiếu. Trong giai đoạn này, thị trường bắt đầu quan tâm nhiều hơn đến triển vọng phục hồi hoạt động sản xuất điện và tiến độ triển khai dự án Nhơn Trạch 3 và Nhơn Trạch 4.
Năm 2025: POW ghi nhận diễn biến tích cực hơn khi giá cổ phiếu tăng khoảng 28% trong năm, từ 9.920 đồng lên 12.700 đồng/cổ phiếu. Động lực tăng trưởng đến từ kỳ vọng các dự án điện khí LNG mới đi vào hoạt động, cùng với sự cải thiện trong kết quả kinh doanh của doanh nghiệp.
Năm 2026 (tính đến ngày 19/11): Cổ phiếu POW tiếp tục có những nhịp biến động đáng chú ý. Trong năm, giá đạt mức cao nhất khoảng 16.850 đồng/cổ phiếu và thấp nhất khoảng 11.900 đồng/cổ phiếu theo dữ liệu lịch sử đã điều chỉnh. Tại phiên giao dịch ngày 18/11/2026, giá đóng cửa đạt 13.400 đồng/cổ phiếu. Việc Nhơn Trạch 3 và Nhơn Trạch 4 chính thức vận hành thương mại từ đầu năm 2026 là yếu tố quan trọng hỗ trợ triển vọng dài hạn của doanh nghiệp.
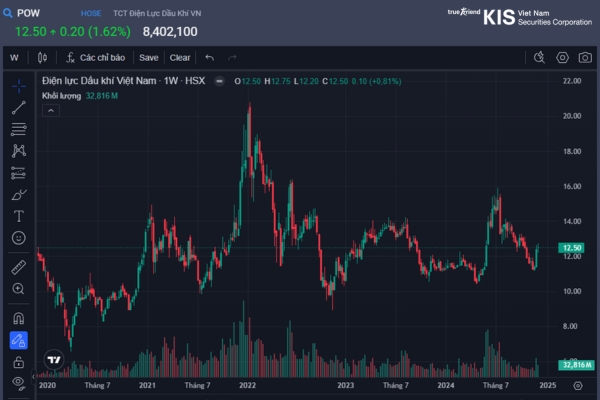
Biến động giá POW qua các năm
Nhận định cổ phiếu POW: Tiềm năng và rủi ro
Vị thế doanh nghiệp lớn trong ngành điện
PV Power là một trong những doanh nghiệp sản xuất điện quy mô lớn tại Việt Nam, giữ vai trò quan trọng trong việc cung cấp điện cho hệ thống điện quốc gia.
Trước khi Nhơn Trạch 3 và Nhơn Trạch 4 đi vào vận hành, doanh nghiệp sở hữu và vận hành các nhà máy điện với tổng công suất khoảng 4.205 MW. Sau khi bổ sung hai nhà máy điện khí LNG mới với tổng công suất 1.624 MW, tổng công suất thiết kế của danh mục nhà máy điện do PV Power đầu tư, sở hữu và vận hành đạt khoảng 5.829 MW.
Danh mục nhà máy điện của doanh nghiệp bao gồm:
- Nhiệt điện khí: Các nhà máy điện Cà Mau 1, Cà Mau 2, Nhơn Trạch 1, Nhơn Trạch 2 và Nhơn Trạch 3, Nhơn Trạch 4.
- Nhiệt điện than: Nhà máy nhiệt điện Vũng Áng 1.
- Thủy điện: Các nhà máy thủy điện Hủa Na và Đakđrinh.
- Việc đa dạng hóa nguồn phát điện giúp PV Power tận dụng các điều kiện vận hành khác nhau, đồng thời tăng khả năng đáp ứng nhu cầu điện trong bối cảnh nền kinh tế Việt Nam tiếp tục phát triển.
Kết quả kinh doanh và triển vọng tăng trưởng
Kết quả kinh doanh là một trong những yếu tố quan trọng ảnh hưởng đến diễn biến giá cổ phiếu POW. Trong những năm gần đây, PV Power ghi nhận sự biến động về doanh thu và lợi nhuận do ảnh hưởng từ giá nhiên liệu, sản lượng điện huy động, chi phí sửa chữa và tình hình vận hành các nhà máy.
Một số kết quả kinh doanh đáng chú ý:
- Năm 2023: Doanh thu thuần đạt khoảng 28.329 tỷ đồng, lợi nhuận sau thuế đạt khoảng 1.283 tỷ đồng.
- Năm 2024: Doanh thu thuần đạt khoảng 30.306 tỷ đồng, lợi nhuận sau thuế đạt khoảng 1.211 tỷ đồng.
- Năm 2025: Doanh thu thuần đạt khoảng 34.306 tỷ đồng, lợi nhuận sau thuế đạt khoảng 3.007 tỷ đồng.
Đặc biệt, 9 tháng đầu năm 2026 ghi nhận sự tăng trưởng mạnh mẽ:
|
Chỉ tiêu |
9 tháng 2025 |
9 tháng 2026 |
|
Doanh thu thuần |
25.404 tỷ |
49.406 tỷ |
|
Lợi nhuận gộp |
3.275 tỷ |
8.701 tỷ |
|
Lợi nhuận trước thuế |
2.332 tỷ |
7.744 tỷ |
|
Lợi nhuận sau thuế |
2.182 tỷ |
6.899 tỷ |
Doanh thu thuần tăng 94,5%, trong khi lợi nhuận sau thuế tăng hơn 216% so với cùng kỳ năm trước. Kết quả này cho thấy hoạt động sản xuất điện của PV Power có sự cải thiện đáng kể, đặc biệt nhờ sản lượng điện huy động tăng và đóng góp từ các nhà máy Nhơn Trạch 3 và Nhơn Trạch 4.
Triển vọng tăng trưởng của doanh nghiệp trong thời gian tới có thể được hỗ trợ bởi các yếu tố:
Gia tăng sản lượng điện: Nhu cầu tiêu thụ điện được dự báo tiếp tục tăng cùng với tốc độ phát triển kinh tế, công nghiệp và đô thị hóa. Đây là điều kiện thuận lợi để PV Power mở rộng sản lượng điện thương phẩm.
Đóng góp từ Nhơn Trạch 3 và Nhơn Trạch 4: Hai nhà máy điện khí LNG có tổng công suất 1.624 MW đã chính thức vận hành thương mại đầu năm 2026. Đây là động lực quan trọng giúp doanh nghiệp gia tăng quy mô sản xuất và doanh thu.
Cải thiện hiệu quả vận hành: Việc tối ưu chi phí nhiên liệu, nâng cao độ khả dụng của các tổ máy và chủ động kế hoạch bảo dưỡng có thể góp phần cải thiện biên lợi nhuận.
Định hướng phát triển ngành điện: Nhu cầu đầu tư nguồn điện mới và chuyển dịch cơ cấu năng lượng tại Việt Nam mở ra cơ hội dài hạn cho các doanh nghiệp sản xuất điện có nền tảng tài chính và năng lực vận hành tốt.
Nhơn Trạch 3 và Nhơn Trạch 4: Động lực tăng trưởng quan trọng
Một trong những dự án chiến lược có ảnh hưởng lớn đến triển vọng cổ phiếu POW là Nhà máy điện Nhơn Trạch 3 và Nhơn Trạch 4.
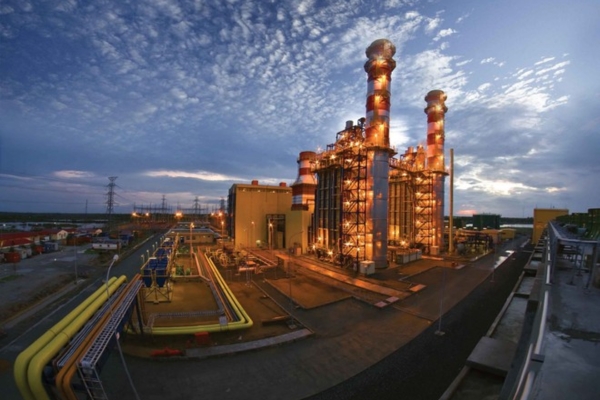
Nhà máy Nhơn Trạch là dự án cung cấp và sản xuất điện lớn tại Việt Nam
Đây là cụm nhà máy điện khí LNG đầu tiên tại Việt Nam, có tổng công suất thiết kế 1.624 MW và tổng mức đầu tư khoảng 1,4 tỷ USD. Dự án sử dụng công nghệ tuabin khí hiện đại, góp phần đa dạng hóa nguồn cung điện và nâng cao khả năng đáp ứng nhu cầu năng lượng.
Đáng chú ý, hai nhà máy đã chính thức vận hành thương mại từ đầu tháng 01/2026. Điều này đánh dấu bước chuyển quan trọng từ giai đoạn đầu tư xây dựng sang khai thác thương mại, tạo cơ hội đóng góp doanh thu và lợi nhuận cho PV Power.
Tuy nhiên, hiệu quả thực tế của dự án vẫn phụ thuộc vào khả năng huy động công suất, giá nhiên liệu LNG, cơ chế giá điện và các điều khoản trong hợp đồng mua bán điện. Vì vậy, nhà đầu tư cần theo dõi sản lượng điện thương phẩm và hiệu quả khai thác của hai nhà máy trong các kỳ báo cáo tiếp theo.
Thoái vốn Nhà nước và cơ cấu cổ đông
Cơ cấu cổ đông cũng là yếu tố cần quan tâm khi đánh giá triển vọng cổ phiếu POW. PV Power là doanh nghiệp thuộc hệ sinh thái Petrovietnam, do đó các định hướng quản trị, đầu tư và tái cơ cấu vốn của cổ đông Nhà nước có thể tác động đến chiến lược phát triển dài hạn.
Câu chuyện thoái vốn Nhà nước từng được kỳ vọng sẽ tạo thêm cơ hội thu hút nhà đầu tư chiến lược và cải thiện hiệu quả quản trị doanh nghiệp. Tuy nhiên, việc thay đổi tỷ lệ sở hữu cần phụ thuộc vào phương án được cơ quan có thẩm quyền phê duyệt và tình hình triển khai thực tế.
Do đó, thay vì chỉ dựa vào kỳ vọng thoái vốn, nhà đầu tư nên theo dõi các thông báo chính thức về cơ cấu cổ đông, kế hoạch phát hành và chiến lược đầu tư của PV Power.
Có nên mua cổ phiếu POW?
Cổ phiếu POW có những yếu tố hỗ trợ triển vọng dài hạn nhờ vị thế trong ngành điện, danh mục nhà máy đa dạng và sự đóng góp của hai nhà máy Nhơn Trạch 3 và Nhơn Trạch 4. Đặc biệt, kết quả kinh doanh 9 tháng đầu năm 2026 tăng trưởng mạnh là tín hiệu tích cực cho hoạt động sản xuất của doanh nghiệp.
Tuy nhiên, nhà đầu tư không nên chỉ dựa vào mức tăng trưởng lợi nhuận trong một kỳ báo cáo để đưa ra quyết định mua cổ phiếu. Cần đánh giá thêm tính bền vững của lợi nhuận, dòng tiền kinh doanh, chi phí lãi vay và hiệu quả khai thác các dự án điện khí LNG.
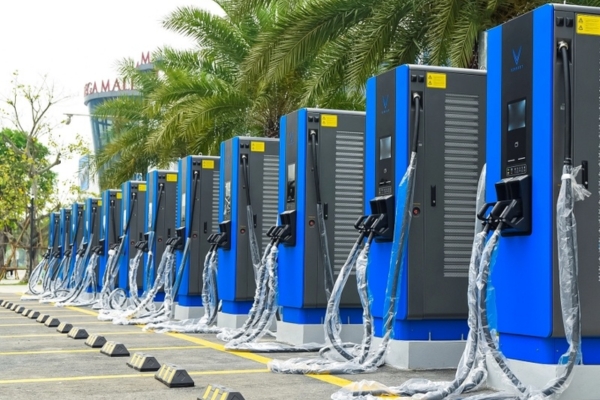
POW đang đầu tư và khai thác tiềm năng từ lĩnh vực trạm sạc điện
Để đánh giá có nên đầu tư cổ phiếu POW, nhà đầu tư có thể cân nhắc các yếu tố sau:
- Chiến lược đầu tư cá nhân: POW có thể phù hợp với nhà đầu tư quan tâm đến nhóm cổ phiếu ngành điện và triển vọng tăng trưởng nhu cầu năng lượng dài hạn.
- Khả năng chịu rủi ro: Cổ phiếu vẫn chịu ảnh hưởng từ biến động giá nhiên liệu, cơ chế huy động điện và tình hình tài chính của doanh nghiệp.
- Định giá cổ phiếu: Nên theo dõi các chỉ số P/E, P/B, EPS và ROE, đồng thời so sánh với các doanh nghiệp cùng ngành để đánh giá mức định giá hợp lý.
- Triển vọng kinh doanh: Cần theo dõi sản lượng điện thương phẩm, hiệu quả hoạt động của Nhơn Trạch 3 và Nhơn Trạch 4 cũng như khả năng duy trì tăng trưởng lợi nhuận trong các quý tiếp theo.
Nhìn chung, cổ phiếu POW vẫn có tiềm năng tăng trưởng trong dài hạn, đặc biệt khi các dự án điện khí LNG bắt đầu đóng góp rõ nét hơn vào kết quả kinh doanh. Tuy nhiên, cơ hội đầu tư cần được đánh giá song song với rủi ro về chi phí nhiên liệu, vốn đầu tư và hiệu quả vận hành. Nhà đầu tư nên kết hợp phân tích cơ bản, định giá và diễn biến kỹ thuật để lựa chọn thời điểm giao dịch phù hợp.
Cổ phiếu POW là một mã tiềm năng trong ngành điện, nhờ vào vị thế hàng đầu và những triển vọng tích cực của ngành năng lượng Việt Nam. Tuy nhiên, để đảm bảo lợi nhuận đầu tư, bạn nên theo dõi sát sao các yếu tố tác động như diễn biến giá nguyên liệu, chính sách nhà nước và kết quả kinh doanh của công ty. Nhà đầu tư có thể cập nhật về các mã cổ phiếu tiềm năng khác tại kisvn.vn trang thông tin kiến thức đầu tư của Chứng khoán KIS Việt Nam – Công ty chứng khoán quy mô Top 10 thị trường chứng khoán Việt Nam hiện nay.


