

Lô B – Ô Môn tạo nguồn việc cho PVS ở khâu thiết kế, chế tạo và lắp đặt; với PVD là cho thuê giàn và dịch vụ giếng khoan. KIS Việt Nam phân tích cơ hội theo hợp đồng, tiến độ, biên lợi nhuận và dòng tiền, thay vì đồng nhất quy mô dự án với lợi nhuận cổ đông.
Cập nhật ngày 19/10/2026. Các mốc triển khai tương lai là kế hoạch theo nguồn công bố, có thể thay đổi.
Lô B – Ô Môn nằm ở đâu trong chuỗi giá trị dầu khí?
Lô B – Ô Môn là chuỗi dự án khí – điện liên kết ba cấu phần: phát triển mỏ ngoài khơi, đường ống vận chuyển khí và các nhà máy điện tại Ô Môn. Hiệu quả toàn chuỗi phụ thuộc khả năng phối hợp giữa nguồn cung khí, hạ tầng vận chuyển và hộ tiêu thụ.
Theo cập nhật tháng 7/2026 của Petrovietnam, chuỗi hướng tới mục tiêu đón dòng khí đầu tiên trong năm 2027. Đây là mục tiêu triển khai, chưa phải kết quả vận hành đã hoàn thành.
Với cổ phiếu ngành dầu khí, cần phân biệt doanh nghiệp sở hữu tài nguyên với nhà thầu cung cấp dịch vụ. PVD và PVS không mặc nhiên nhận doanh thu bán khí của dự án. Giá trị kinh tế đến từ phạm vi công việc được giao, điều khoản hợp đồng và hiệu quả thực hiện.
| Cấu phần | Hoạt động | Điểm liên quan đến PVD, PVS |
|---|---|---|
| Phát triển mỏ | Khoan giếng, xây dựng công trình ngoài khơi | PVD: khoan và dịch vụ giếng; PVS: EPCI |
| Vận chuyển khí | Xây dựng, lắp đặt và chạy thử đường ống | PVS tham gia theo phạm vi hợp đồng |
| Tiêu thụ khí | Phát điện tại Ô Môn | Ảnh hưởng tính đồng bộ và tiến độ toàn chuỗi |
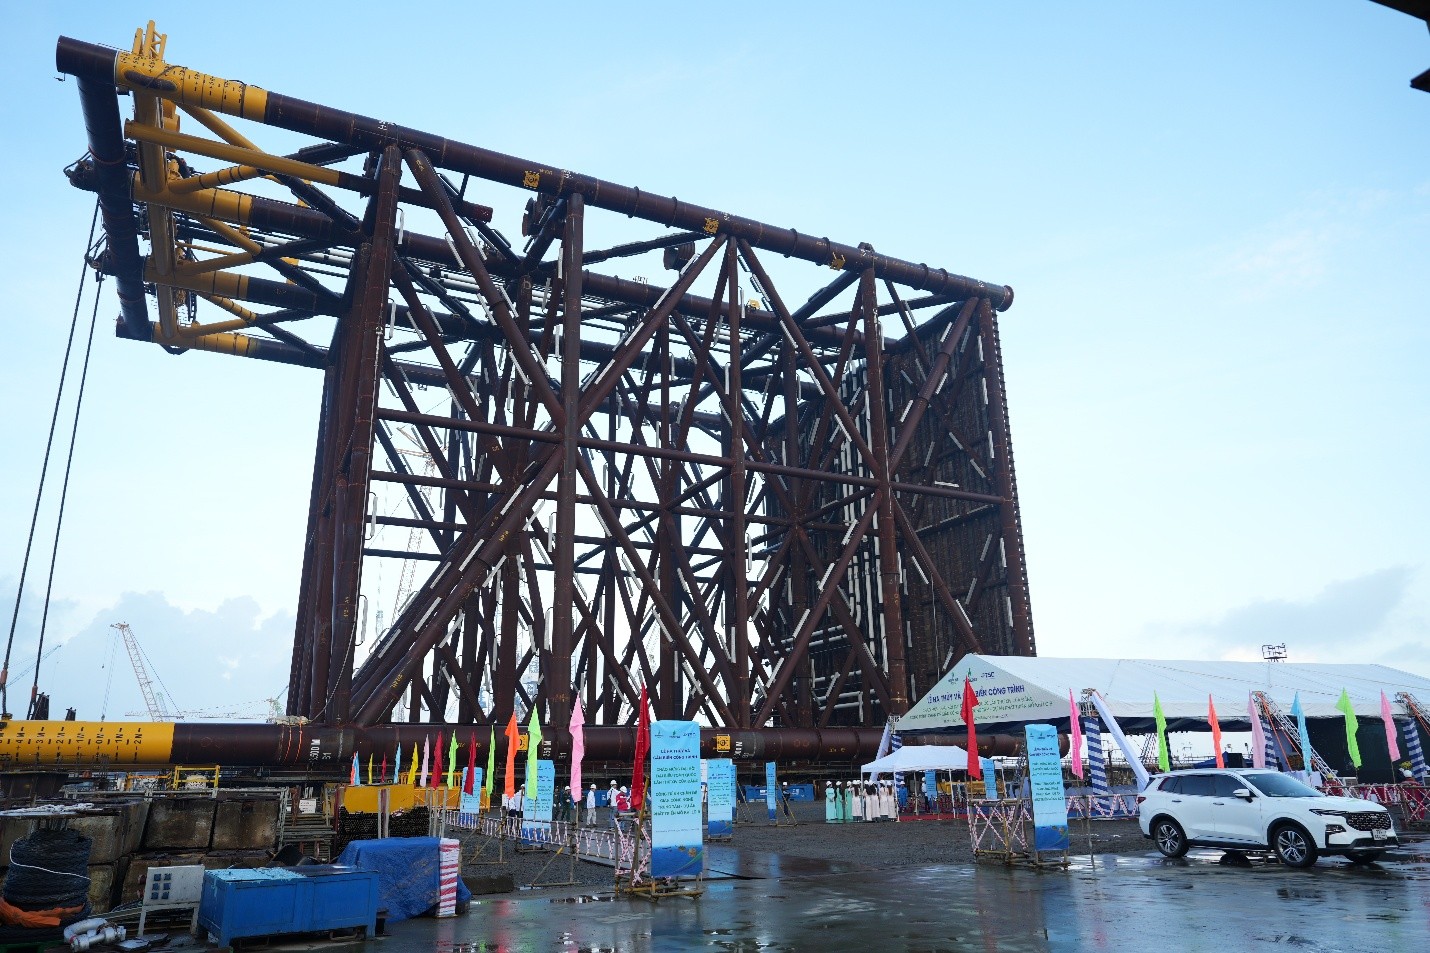
Chân đế giàn công nghệ trung tâm thuộc dự án phát triển mỏ khí Lô B. Nguồn ảnh: PTSC, bài đăng ngày 10/11/2025
Tiến độ nào đã được xác nhận và mốc nào vẫn là kế hoạch?
Trong thông tin sơ kết chín tháng năm 2026, Petrovietnam tiếp tục xác định đẩy nhanh Lô B – Ô Môn là nhiệm vụ trọng tâm cuối năm. Thông điệp này cho thấy mức độ ưu tiên, nhưng không thay thế báo cáo nghiệm thu từng hạng mục.
Theo công bố PTSC ngày 29/4/2026, gói EPCI#1 hoàn thành hơn 60% khối lượng tổng thể tại thời điểm công bố; thiết kế chi tiết trên 99%, mua sắm hơn 83% và thi công trên 50%.
Không nên dùng các tỷ lệ tháng 4 làm tiến độ tháng 10. Một hạng mục hoàn thành thiết kế cũng chưa đồng nghĩa hoàn thành chế tạo, lắp đặt hoặc sẵn sàng vận hành. Mỗi bước có yêu cầu kỹ thuật và điều kiện thanh toán riêng.
Đối với nhà đầu tư, bằng chứng cần theo dõi là mốc bàn giao thực tế, thay đổi lịch thi công và xác nhận của chủ đầu tư. Tin dự án tích cực chỉ trở thành luận điểm tài chính khi xác định được tác động lên doanh nghiệp niêm yết.
PVS đã có công việc gì tại Lô B – Ô Môn?
Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam, thương hiệu PTSC, mã PVS trên HNX, tham gia chuỗi thông qua các công việc cơ khí, xây lắp và dịch vụ kỹ thuật.
Theo công bố trao thầu của PTSC, liên danh McDermott – PTSC được trao gói EPCI#1 trị giá xấp xỉ 1,1 tỷ USD. PTSC M&C được trao gói EPCI#2 về giàn thu gom, giàn đầu giếng và đường ống nội mỏ.
Cần lưu ý: giá trị EPCI#1 là giá trị gói thầu của liên danh, không phải toàn bộ doanh thu riêng PVS. Khi phân tích backlog PVS, phải xác định phần việc thuộc doanh nghiệp, khối lượng còn lại và lịch thực hiện.
Nguồn việc lớn có thể hỗ trợ sử dụng bãi chế tạo, nhân lực và thiết bị. Tuy nhiên, mua sắm vật tư có thể làm doanh thu tăng mạnh trong khi phần giá trị gia tăng thấp hơn khâu kỹ thuật. Vì vậy, tăng trưởng doanh thu cần được đọc cùng biên lợi nhuận và cơ cấu công việc.
Nhà đầu tư có thể tham khảo phân tích kết quả kinh doanh PVS quý I/2026 để hiểu thêm tác động của cách phân loại chi phí khi so sánh biên gộp. Báo cáo có thời điểm riêng, không đại diện cho kết quả quý III.
PVD có hợp đồng cụ thể hay mới dừng ở kỳ vọng?
Tổng công ty Cổ phần Khoan và Dịch vụ Khoan Dầu khí, thương hiệu PV Drilling, mã PVD trên HOSE, đã công bố hợp đồng liên quan trực tiếp đến dự án.
Theo thông tin PV Drilling về hợp đồng với PQPOC, giàn PV DRILLING VI phục vụ chương trình phát triển mỏ với 40 giếng trong khoảng 305 ngày. Thời điểm bắt đầu dự kiến nằm trong khoảng tháng 3–8/2027; không phải toàn bộ chiến dịch kết thúc trong khoảng này.
Ngoài giàn khoan, PVD Logging đã công bố ký hợp đồng cung cấp dịch vụ Slickline cho Lô B. Tuy nhiên, không nên cộng thêm các dịch vụ khác vào dự phóng nếu chưa có căn cứ về hợp đồng và phạm vi cung cấp.
Đối với cổ phiếu PVD, hợp đồng giúp tăng khả năng quan sát nguồn việc tương lai. Lợi nhuận thực tế vẫn phụ thuộc giá thuê, ngày hoạt động được thanh toán, chi phí vận hành, huy động giàn, bảo dưỡng và khấu hao.
Giá thuê bình quân toàn đội giàn không thể tự động áp dụng cho riêng Lô B. Bài viết không ước tính doanh thu hợp đồng khi chưa xác minh đơn giá và cơ chế thanh toán.
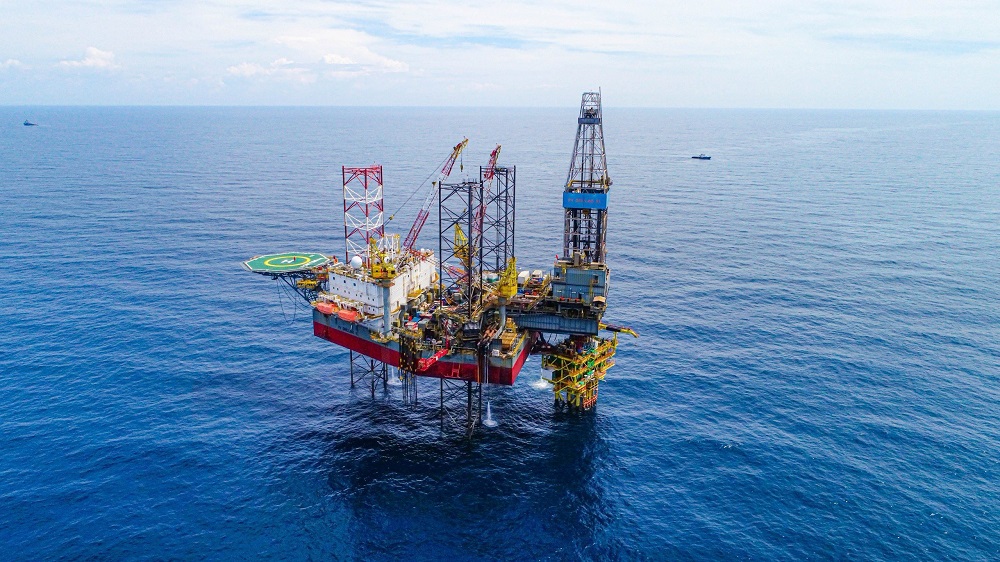
Giàn PV DRILLING VI được lựa chọn cho chương trình khoan phát triển mỏ Lô B dự kiến triển khai năm 2027. Nguồn ảnh: PV Drilling.
PVD và PVS khác nhau thế nào về thời điểm tạo lợi nhuận?
Cùng liên quan Lô B nhưng hai doanh nghiệp có động lực khác nhau. PVS gắn với khối lượng thiết kế, mua sắm, chế tạo và lắp đặt; PVD gắn với lịch huy động giàn và cung cấp dịch vụ khoan. Không nên giả định lợi nhuận hai doanh nghiệp tăng đồng thời.
| Tiêu chí | PVD | PVS |
|---|---|---|
| Công việc trọng tâm | Cho thuê giàn, dịch vụ giếng khoan | EPCI và dịch vụ kỹ thuật |
| Chỉ báo hoạt động | Lịch giàn, ngày tính phí, giá thuê | Backlog còn lại, tiến độ, cơ cấu công việc |
| Yếu tố biên lợi nhuận | Giá thuê so với chi phí và khấu hao | Giá hợp đồng so với chi phí hoàn thành |
| Rủi ro dòng tiền | Đầu tư, huy động, bảo dưỡng giàn | Vốn lưu động, thanh toán theo hợp đồng |
| Bằng chứng cần cập nhật | Ngày bắt đầu thực tế, điều chỉnh hợp đồng | Nghiệm thu, phát sinh chi phí, thu tiền |
Chuỗi chuyển hóa cần theo dõi là: hợp đồng đã ký → thực hiện công việc → đủ điều kiện ghi nhận → thu tiền. Backlog không đồng nghĩa lợi nhuận; doanh thu cũng không đồng nghĩa tiền đã về.
Với doanh nghiệp theo chu kỳ, P/E thấp có thể xuất hiện khi lợi nhuận đang cao. P/B cần đọc cùng chất lượng tài sản và khả năng sinh lời. Bài cách sử dụng chỉ số P/B và P/E trên website KIS Việt Nam cung cấp khung tham chiếu cho bước định giá này.
Những rủi ro nào có thể làm cơ hội khác với kỳ vọng?
- Tiến độ toàn chuỗi: chậm một cấu phần có thể làm thay đổi lịch huy động và nghiệm thu.
- Chi phí thực hiện: vật tư, nhân công, thiết bị và vận chuyển có thể ảnh hưởng phần lợi nhuận giữ lại.
- An toàn, kỹ thuật: sự cố hoặc sửa chữa có thể làm giảm thời gian hoạt động và tăng chi phí.
- Thanh toán: cần kiểm tra khoản phải thu, tài sản hợp đồng và điều kiện giải ngân.
- Định giá: thông tin thuận lợi có thể đã phản ánh vào giá trước khi lợi nhuận được ghi nhận.
Giá dầu là biến số nền của hoạt động đầu tư dầu khí, nhưng không quyết định trực tiếp toàn bộ doanh thu từng hợp đồng dịch vụ. Cần xem điều khoản điều chỉnh, thời hạn và phạm vi công việc thay vì suy luận từ một phiên biến động dầu Brent.
Để hiểu đặc điểm đội giàn và chu kỳ dịch vụ, có thể đọc báo cáo chuyên sâu PVD tháng 5/2023 của Trung tâm phân tích KIS Việt Nam như tài liệu quá khứ; không dùng dự báo hoặc định giá trong báo cáo cũ cho hiện tại.
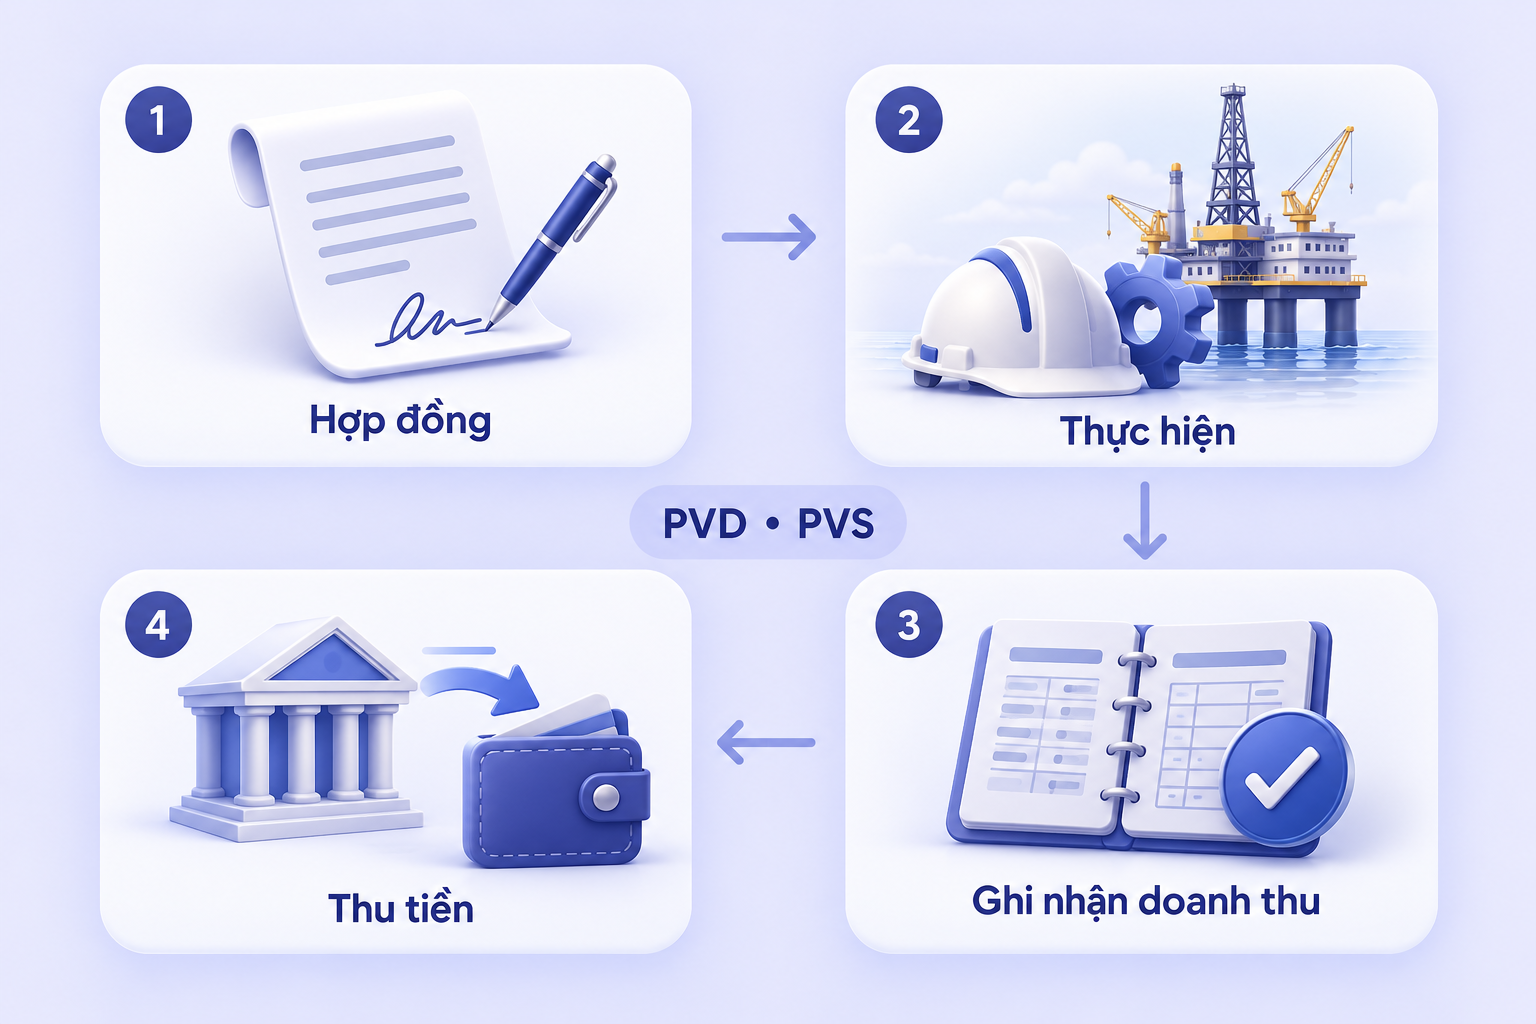
Khung theo dõi nguồn việc chuyển thành doanh thu và dòng tiền; thời điểm thu tiền thực tế tùy điều khoản hợp đồng, có thể trước hoặc sau ghi nhận doanh thu.
Nhà đầu tư thường hỏi gì về PVD, PVS và Lô B – Ô Môn?
Lô B – Ô Môn có bảo đảm cổ phiếu PVD và PVS tăng giá không?
Không. Dự án tạo nguồn việc nhưng giá cổ phiếu còn phụ thuộc định giá, lợi nhuận thực hiện và kỳ vọng thị trường. Một doanh nghiệp có hợp đồng lớn vẫn có thể chịu áp lực nếu chi phí tăng, tiến độ thay đổi hoặc thông tin tích cực đã phản ánh vào giá.
PVD hay PVS hưởng lợi sớm hơn từ dự án?
Công bố cho thấy PVS đang triển khai công việc EPCI, còn hợp đồng giàn PV DRILLING VI hướng đến chương trình năm 2027. Tuy nhiên, thời điểm tăng lợi nhuận cần đối chiếu báo cáo tài chính và tiến độ thực tế; không thể xác định chỉ từ ngày ký hợp đồng.
Backlog PVS có phải doanh thu chắc chắn không?
Backlog phản ánh nguồn việc còn lại theo phạm vi và cách công bố của doanh nghiệp. Khả năng chuyển thành doanh thu phụ thuộc thực hiện hợp đồng, điều chỉnh công việc và điều kiện ghi nhận. Cũng cần tách giá trị liên danh khỏi phần việc riêng, tránh tính trùng nguồn doanh thu.
Có thể lấy giá thuê giàn nhân số ngày để tính lợi nhuận PVD không?
Phép nhân này chỉ có thể hỗ trợ ước tính doanh thu khi đơn giá và ngày tính phí đã được xác nhận. Để tính lợi nhuận còn cần chi phí vận hành, huy động, bảo dưỡng, khấu hao, lãi vay và thuế. Không nên coi toàn bộ thời gian chiến dịch là ngày được thanh toán đầy đủ.
Cần kiểm tra gì trước khi cân nhắc cổ phiếu ngành dầu khí?
Nên kiểm tra công bố hợp đồng, tiến độ, lợi nhuận cốt lõi, dòng tiền và định giá tại thời điểm đánh giá. Với PVD, chú ý lịch giàn và ngày tính phí; với PVS, chú ý cơ cấu backlog, chi phí hoàn thành và thu tiền. Cần kết hợp mức chấp nhận rủi ro cá nhân.
Nhà đầu tư có thể tiếp tục theo dõi dữ liệu PVD, PVS và công cụ hỗ trợ trên ứng dụng iKIS của Chứng khoán KIS Việt Nam, đồng thời đối chiếu công bố doanh nghiệp trước khi cập nhật đánh giá.
Nội dung chỉ mang tính tham khảo, không phải khuyến nghị đầu tư. Nhà đầu tư tự chịu trách nhiệm đối với quyết định của mình. Hiệu quả trong quá khứ không bảo đảm kết quả trong tương lai.


