

MWG nổi bật về xu hướng cải thiện biên lợi nhuận gộp trong bộ dữ liệu bán niên được đối chiếu. Trong bài viết này, Chứng khoán KIS Việt Nam phân tích biên lợi nhuận gộp của MWG, FRT và PNJ theo ba lớp: cơ cấu doanh thu, khả năng kiểm soát giá vốn và mức chuyển hóa lợi nhuận gộp thành lợi nhuận sau chi phí.
Biên lợi nhuận gộp cho biết điều gì về doanh nghiệp bán lẻ?
Biên lợi nhuận gộp cho biết doanh nghiệp giữ lại bao nhiêu lợi nhuận sau giá vốn trên mỗi đồng doanh thu thuần, trước các khoản chi phí khác.
Công thức:
Biên lợi nhuận gộp = Lợi nhuận gộp ÷ Doanh thu thuần × 100%.
Đối với bán lẻ, chỉ tiêu này phản ánh tổng hợp cơ cấu sản phẩm, giá bán, giá mua hàng, chiết khấu được ghi nhận và cách phân loại chi phí.
Biên tăng có thể đến từ khả năng thương lượng tốt hơn với nhà cung cấp hoặc giảm hao hụt hàng hóa. Tuy nhiên, cũng có thể chỉ vì nhóm sản phẩm có biên cao chiếm tỷ trọng lớn hơn.
Cần phân biệt:
- Biên gộp cải thiện: Lợi nhuận sau giá vốn tăng nhanh hơn doanh thu.
- Hiệu quả vận hành cải thiện: Chi phí cửa hàng và quản lý được kiểm soát tốt hơn.
- Chất lượng lợi nhuận cải thiện: Kết quả kinh doanh đi cùng khả năng thu tiền và quản trị vốn lưu động.
Ba diễn biến này có thể xuất hiện đồng thời, nhưng không mặc nhiên đi cùng nhau.
Vì sao không nên so sánh MWG, FRT và PNJ chỉ bằng một tỷ lệ?
Ba doanh nghiệp cùng thuộc nhóm bán lẻ nhưng kinh doanh những danh mục khác nhau, nên mức biên gộp hợp nhất không phải thước đo trực tiếp về năng lực quản trị.
| Doanh nghiệp | Các hoạt động cần phân tích | Yếu tố cần tách khi đọc biên gộp |
|---|---|---|
| Công ty Cổ phần Đầu tư Thế Giới Di Động — MWG, HOSE | Điện thoại, điện máy, thực phẩm và các chuỗi khác | Cơ cấu giữa Thế Giới Di Động, Điện Máy Xanh, Bách Hóa Xanh |
| Công ty Cổ phần Bán lẻ Kỹ thuật số FPT — FRT, HOSE | Bán lẻ công nghệ và chăm sóc sức khỏe | Đóng góp của FPT Shop, Long Châu và hoạt động liên quan |
| Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận — PNJ, HOSE | Trang sức, vàng và các kênh phân phối | Cơ cấu trang sức bán lẻ, bán sỉ, vàng 24K và chính sách thu đổi |
So sánh phù hợp cần bắt đầu từ biến động của mỗi doanh nghiệp so với chính mình. Sau đó mới xem mức cải thiện đến từ cơ cấu hàng hóa hay hiệu suất trong từng hoạt động.
Một doanh nghiệp có biên thấp hơn vẫn có thể tạo hiệu quả sử dụng vốn tốt nếu quay vòng hàng nhanh và vận hành tiết kiệm.
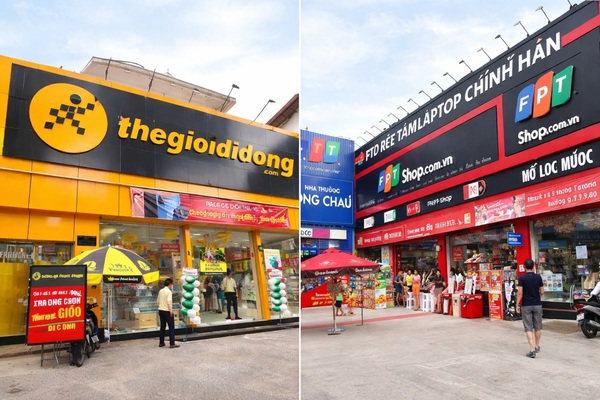
Hệ thống cửa hàng bán lẻ thuộc MWG và FPT Retail. Nguồn ảnh: VnBusiness.
Số liệu bán niên 2026 cho thấy khác biệt nào?
Bộ dữ liệu dưới đây cho thấy MWG có biên gộp cao hơn hai mức tham chiếu còn lại, nhưng trạng thái công bố khác nhau khiến bảng chưa đủ để xếp hạng hiệu quả hiện tại.
| Chỉ tiêu sáu tháng đầu năm 2026 | MWG | FRT | PNJ |
|---|---|---|---|
| Doanh thu thuần, tỷ đồng | 95.213 | 30.742,9 | 25.729 |
| Lợi nhuận gộp, tỷ đồng | 20.519 | Khoảng 6.155,7 | 5.004 |
| Biên lợi nhuận gộp tính từ số liệu trên | Khoảng 21,55% | Khoảng 20,02% | Khoảng 19,45% |
| Cơ sở dữ liệu | Bảng cập nhật KQKD của Vietcap ngày 30/07/2026 | Báo chí dẫn BCTC hợp nhất bán niên sau soát xét | Báo cáo IR PNJ ngày 30/07/2026, trước công bố BCTC soát xét tháng 9 |
Nguồn: Vietcap; Thương Trường Plus dẫn BCTC FRT; báo cáo IR PNJ. Tỷ lệ do bài viết tính từ số liệu đã làm tròn. Riêng cột PNJ là mốc tham chiếu lịch sử, không được hiểu là số liệu sau soát xét.
Theo bảng cập nhật kết quả kinh doanh MWG của Vietcap, biên gộp bán niên MWG tăng so với cùng kỳ. Theo bài tổng hợp BCTC bán niên FRT của Thương Trường Plus, lợi nhuận gộp FRT đạt khoảng 6.155,7 tỷ đồng.
Theo báo cáo IR quý II/2026 của PNJ, doanh nghiệp công bố lợi nhuận gộp bán niên 5.004 tỷ đồng. Tuy nhiên, PNJ đã công bố báo cáo tài chính soát xét và giải trình chênh lệch sau thời điểm này; không nên ghép số IR ban đầu với lợi nhuận sau điều chỉnh thành một bộ dữ liệu thống nhất.
MWG có đang cải thiện hiệu quả ngoài yếu tố cơ cấu doanh thu không?
Dữ liệu được đối chiếu cho thấy MWG cải thiện cả biên gộp và tỷ lệ chi phí bán hàng, quản lý trên doanh thu. Đây là tín hiệu rộng hơn việc chỉ tăng doanh số.
Trong bảng cập nhật của Vietcap, biên gộp bán niên MWG tăng từ khoảng 20,0% lên 21,6% theo số làm tròn. Đồng thời, tỷ lệ chi phí bán hàng và quản lý trên doanh thu giảm từ khoảng 15,6% xuống 14,8%. Báo cáo KQKD
Về phương pháp phân tích, khi hai chỉ tiêu cùng cải thiện, phần lợi nhuận còn lại sau chi phí vận hành có thêm dư địa tăng.
Tuy nhiên, cần kiểm tra tính bền vững qua các câu hỏi:
- Doanh thu cửa hàng hiện hữu có duy trì tăng trưởng?
- Chương trình giảm giá có làm biên gộp suy giảm trở lại?
- Cửa hàng mới cần bao lâu để bù đủ chi phí?
- Tồn kho và dòng tiền có diễn biến phù hợp với doanh số?
Đóng bớt điểm bán kém hiệu quả có thể cải thiện lợi nhuận ngắn hạn. Để đánh giá dài hơn, cần xem năng suất mạng lưới còn lại và hiệu quả của việc mở mới.
FRT cần được đánh giá thế nào khi cơ cấu kinh doanh thay đổi?
Với FRT, cần phân biệt tăng trưởng lợi nhuận do thay đổi tỷ trọng kinh doanh với cải thiện hiệu quả trong từng chuỗi.
Theo thông tin do FPT Retail công bố về hoạt động bán niên 2026, doanh thu hợp nhất đạt 30.743 tỷ đồng. Mô hình doanh nghiệp bao gồm bán lẻ công nghệ và hệ sinh thái chăm sóc sức khỏe.
Khi phân tích FRT, không nên lấy toàn bộ biên gộp hợp nhất làm đại diện cho riêng Long Châu hoặc FPT Shop.
Nhà đầu tư cần theo dõi doanh thu trên điểm bán, tốc độ trưởng thành của cửa hàng mới, chi phí phân phối và nhu cầu tài trợ tồn kho. Một mạng lưới mở rộng có thể tăng lợi nhuận gộp nhưng vẫn cần thêm vốn lưu động.
Đáng chú ý, nguồn dẫn BCTC sau soát xét cho biết chi phí bán hàng và quản lý tăng chậm hơn doanh thu trong bán niên. Đây là dữ kiện hỗ trợ đánh giá vận hành, song vẫn phải đọc cùng chi phí lãi vay và dòng tiền.
Vì sao PNJ cần được cập nhật riêng trước khi kết luận?
PNJ có thông tin mới sau báo cáo bán niên, khiến việc dùng mức biên gộp công bố tháng 7 để mô tả tình hình hiện tại không còn đầy đủ.
Theo tài liệu cập nhật tình hình hoạt động và tài chính quý III/2026 của PNJ, doanh nghiệp trình bày doanh thu quý III là 6.995 tỷ đồng và lợi nhuận gộp 609 tỷ đồng. Tỷ lệ tính từ hai số này khoảng 8,71%, thuộc kỳ quý III riêng biệt.
Tài liệu cũng nêu khó khăn thanh khoản ảnh hưởng hoạt động và lưu ý số lợi nhuận sau thuế quý III là tạm ước tính, chưa bao gồm phương án tăng dự phòng được đề cập. Vì vậy, cần kiểm tra báo cáo tài chính quý III chính thức và thuyết minh trước khi đánh giá đầy đủ.
Không nên đặt tỷ lệ quý III này vào cùng bảng xếp hạng với biên bán niên của MWG và FRT.
Trường hợp PNJ cũng cho thấy cần đọc riêng cơ cấu sản phẩm, giá vốn, chính sách thu đổi và thanh khoản. Không thể quy mọi biến động lợi nhuận về giá vàng hoặc doanh thu trang sức.
Nhà đầu tư có thể tham khảo bài vì sao lợi nhuận doanh nghiệp thay đổi sau soát xét bán niên của KIS Việt Nam để hiểu cách cập nhật bộ số liệu phân tích.
 Hoạt động tư vấn trang sức tại cửa hàng PNJ. Ảnh tư liệu minh họa, không phản ánh tình hình kinh doanh hiện tại. Nguồn: Báo Đầu tư.
Ai đang tối ưu tốt nhất và nên dùng tiêu chí nào?
MWG nổi bật về xu hướng cải thiện trong dữ liệu bán niên đã đối chiếu; kết luận “tối ưu toàn diện nhất” vẫn cần bộ báo cáo cập nhật, đồng nhất và kiểm tra dòng tiền.
| Tiêu chí | Cách đánh giá phù hợp |
|---|---|
| Mức biên gộp | So sánh cùng kỳ, cùng phạm vi hợp nhất và trạng thái báo cáo |
| Khả năng cải thiện | Đọc thay đổi so với cùng kỳ, phân biệt tác động cơ cấu |
| Hiệu suất vận hành | Kiểm tra chi phí bán hàng, quản lý và năng suất cửa hàng |
| Chất lượng lợi nhuận | Đối chiếu CFO, tồn kho, công nợ và lãi vay |
| Sức hấp dẫn cổ phiếu | Kết hợp triển vọng với giá thị trường và rủi ro |
Một biên gộp cao không tự tạo ra quyết định đầu tư. Giá cổ phiếu có thể đã phản ánh kỳ vọng cải thiện, trong khi nhu cầu tiêu dùng và cạnh tranh thay đổi.
Sau khi đánh giá hoạt động kinh doanh, có thể đọc tiếp cách sử dụng P/E và P/B trong định giá cổ phiếu và cách nhận diện bẫy giá trị ở cổ phiếu có vẻ rẻ trêm website KIS Việt Nam.
 Hoạt động bán lẻ dược phẩm tại nhà thuốc FPT Long Châu. Nguồn ảnh: MarketTimes.
Những câu hỏi thường gặp về biên lợi nhuận bán lẻ là gì?
Biên lợi nhuận gộp cao có đồng nghĩa cổ phiếu tốt hơn không?
Không. Biên gộp phản ánh phần lợi nhuận sau giá vốn, chưa thể hiện đầy đủ chi phí vận hành, lãi vay và nhu cầu vốn. Cổ phiếu còn phải được đánh giá theo chất lượng tài sản, triển vọng kinh doanh và mức định giá tại thời điểm phân tích.
Nên so sánh biên gộp theo quý hay theo năm?
Nên kết hợp cả hai và ưu tiên so sánh cùng kỳ để giảm ảnh hưởng mùa vụ. Quý riêng lẻ giúp nhận diện thay đổi gần đây; số lũy kế giúp đánh giá xu hướng dài hơn. Không nên đặt biên một quý cạnh biên bán niên mà thiếu giải thích.
Biên gộp giảm có luôn là tín hiệu xấu không?
Không nhất thiết. Biên có thể giảm khi nhóm hàng biên thấp tăng tỷ trọng, trong khi lợi nhuận gộp tuyệt đối vẫn tăng. Cần kiểm tra nguyên nhân, tốc độ quay vòng vốn và lợi nhuận sau chi phí. Nếu cạnh tranh giá hoặc giá vốn tăng là nguyên nhân chính, rủi ro cần được theo dõi kỹ hơn.
Vì sao lợi nhuận tăng nhưng dòng tiền kinh doanh vẫn âm?
Doanh nghiệp có thể phải tăng tồn kho, thanh toán cho nhà cung cấp hoặc mở rộng hoạt động trước khi thu đủ tiền. Cần đọc biến động vốn lưu động và nguồn tài trợ. Dòng tiền âm một kỳ chưa đủ kết luận lợi nhuận kém chất lượng, nhưng diễn biến kéo dài cần được làm rõ.
Có thể chọn MWG, FRT hoặc PNJ chỉ bằng biên gộp không?
Không nên dùng một chỉ tiêu làm căn cứ độc lập. Cần kết hợp xu hướng biên gộp với chi phí, tồn kho, nợ vay, dòng tiền và định giá. Với doanh nghiệp có điều chỉnh sau soát xét, phải cập nhật bộ số liệu thống nhất trước khi so sánh.
Nhà đầu tư có thể đọc tiếp các nội dung phân tích của KIS Việt Nam và sử dụng iKIS để theo dõi cổ phiếu, kết hợp với báo cáo tài chính cùng công bố chính thức của doanh nghiệp.
Miễn trừ trách nhiệm: Nội dung chỉ mang tính tham khảo, không phải khuyến nghị mua, bán hoặc nắm giữ chứng khoán. Nhà đầu tư tự chịu trách nhiệm về quyết định của mình. Hiệu quả đầu tư trong quá khứ không đảm bảo kết quả trong tương lai.


