

Vietcombank (VCB) là một trong những ngân hàng thương mại cổ phần hàng đầu tại Việt Nam với nền tảng tài chính vững chắc, hiệu quả kinh doanh vượt trội và triển vọng tăng trưởng hấp dẫn. Nghiên cứu và đánh giá báo cáo tài chính Vietcombank giúp nhà đầu tư có cái nhìn toàn diện về hiệu quả hoạt động, khả năng sinh lời và tiềm năng phát triển của ngân hàng này.
Lịch sử hình thành và vị thế của Vietcombank
Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) được thành lập ngày 01/04/1963, trên cơ sở tách ra từ Cục Ngoại hối (thuộc Ngân hàng Nhà nước Việt Nam). Đây là ngân hàng thương mại quốc doanh đầu tiên của Việt Nam, đóng vai trò quan trọng trong việc quản lý các giao dịch tài chính quốc tế.
Trước 1990: Hoạt động chủ yếu phục vụ thanh toán quốc tế, tài trợ xuất nhập khẩu và quản lý ngoại hối.
Sau 1990: Khi nền kinh tế chuyển sang cơ chế thị trường, Vietcombank bắt đầu mở rộng sang lĩnh vực ngân hàng thương mại đa năng.
Năm 2008: Vietcombank trở thành ngân hàng thương mại nhà nước đầu tiên thực hiện cổ phần hóa, niêm yết trên sàn HOSE với mã cổ phiếu là VCB.
Với hơn 60 năm phát triển, Vietcombank hiện thuộc nhóm ngân hàng có giá trị vốn hóa lớn nhất thị trường. Luôn giữ vững vị thế dẫn đầu ngành ngân hàng với mạng lưới rộng khắp và sức ảnh hưởng lớn trong hệ thống tài chính Việt Nam. Ngoài việc đi đầu về thị phần tín dụng và huy động vốn, Vietcombank còn đẩy mạnh mảng dịch vụ tài chính, đầu tư và ngân hàng số, hướng tới tối ưu hóa nguồn thu và tăng trưởng bền vững. Những con số trong báo cáo tài chính Vietcombank đã thể hiện vị thế và tiềm lực của một trong những ngân hàng thương mại hàng đầu Việt Nam.
Cấu trúc tài sản và nguồn vốn của Vietcombank
Cấu trúc tài sản và nguồn vốn thể hiện qua báo cáo tài chính Vietcombank phản ánh sự phát triển và chiến lược kinh doanh của ngân hàng trong những năm qua.
Tài sản trên báo cáo tài chính của Vietcombank có mức tăng trưởng ổn định
Cấu trúc tài sản
Trong giai đoạn 2021-2026, theo báo cáo tài chính Vietcombank, tổng tài sản đã tăng từ 1.414.986,26 tỷ đồng lên gần 2.670.000 tỷ đồng tính đến ngày 30/06/2026. Cơ cấu tổng tài sản của Vietcombank tập trung chủ yếu vào các khoản mục sau:
Cho vay khách hàng: Đây là khoản mục chiếm tỷ trọng cao nhất trong tổng tài sản. Cụ thể, dư nợ cho vay khách hàng tăng từ 935.009,67 tỷ đồng năm 2021 lên trên 1.760.000 tỷ đồng vào cuối quý II/2026, chiếm khoảng 66% tổng tài sản.
Tiền gửi tại các tổ chức tín dụng khác: Khoản mục này duy trì ở mức cao trong cơ cấu tài sản. Tại cuối quý I/2026, tiền gửi và cho vay các tổ chức tín dụng khác đạt 581.522 tỷ đồng, tăng so với mức 521.939 tỷ đồng cuối năm 2025, cho thấy Vietcombank tiếp tục duy trì lượng tài sản thanh khoản lớn và tham gia tích cực trên thị trường liên ngân hàng.
Nhìn chung, Vietcombank tập trung vào hoạt động tín dụng và duy trì thanh khoản ổn định thông qua các khoản tiền gửi tại các tổ chức tín dụng và Ngân hàng Nhà nước.
Cấu trúc nguồn vốn
Năm 2021, báo cáo tài chính Vietcombank ghi nhận vốn chủ sở hữu là 109.186,43 tỷ đồng, đến cuối quý III/2026 tăng lên khoảng 253.761 tỷ đồng. Về nguồn vốn, Vietcombank huy động chủ yếu từ các nguồn sau:
Tiền gửi của khách hàng: Đây là nguồn vốn chủ đạo, chiếm tỷ trọng lớn trong tổng nguồn vốn huy động. Năm 2021 là 1.135.323,91 tỷ đồng, đến cuối quý III/2026 tăng lên 1.781.703 tỷ đồng, tương đương mức tăng khoảng 56,9%.
Vốn huy động từ các tổ chức tín dụng khác: Ngân hàng cũng huy động vốn từ các tổ chức tín dụng khác để đảm bảo thanh khoản và đáp ứng nhu cầu tín dụng. Theo báo cáo tài chính Vietcombank, tiền gửi và vay các tổ chức tín dụng khác đã tăng từ khoảng 109.757,78 tỷ đồng năm 2021 lên 369.983 tỷ đồng vào cuối quý III/2026, tương đương mức tăng khoảng 237,1%.
Ngoài ra, Quốc hội đã thông qua chủ trương đầu tư bổ sung 20.695 tỷ đồng vốn Nhà nước vào Vietcombank từ nguồn lợi nhuận giữ lại. Sau quá trình tăng vốn, vốn điều lệ của Vietcombank đã được nâng lên 83.557 tỷ đồng. Trong năm 2026, Vietcombank tiếp tục thông qua phương án phát hành tối đa hơn 1,068 tỷ cổ phiếu cho cổ đông hiện hữu, tương ứng giá trị theo mệnh giá hơn 10.686 tỷ đồng, nhằm tiếp tục nâng cao năng lực tài chính và tạo dư địa mở rộng hoạt động.
Như vậy, về tổng thể, cấu trúc tài sản và nguồn vốn của Vietcombank phản ánh chiến lược tập trung vào hoạt động tín dụng, duy trì thanh khoản ổn định và tăng cường năng lực tài chính để hỗ trợ các mục tiêu phát triển kinh tế.
Phân tích hiệu quả kinh doanh qua báo cáo tài chính Vietcombank
Vietcombank tiếp tục khẳng định vị thế dẫn đầu ngành ngân hàng với tăng trưởng lợi nhuận tích cực, chất lượng tài sản được kiểm soát chặt chẽ và nền tảng tài chính vững mạnh. Trong năm 2026, ngân hàng duy trì tỷ lệ nợ xấu dưới 1%, thuộc nhóm thấp nhất hệ thống, đồng thời tiếp tục tối ưu cơ cấu tín dụng, huy động vốn và hiệu quả sử dụng vốn. Biên lãi ròng (NIM) có sự cải thiện so với năm trước, trong khi các hoạt động thanh toán quốc tế, tài trợ thương mại, ngoại hối và dịch vụ số tiếp tục đóng góp vào hiệu quả kinh doanh. Những kết quả này cho thấy Vietcombank vẫn duy trì tăng trưởng theo hướng an toàn, hiệu quả và bền vững, qua đó củng cố lợi thế cạnh tranh trên thị trường ngân hàng Việt Nam.
VCB khẳng định vị thế với lợi nhuận tăng trưởng bền vững
Tăng trưởng doanh thu và lợi nhuận qua từng giai đoạn
VCB ghi nhận sự tăng trưởng tích cực trong tổng thu nhập hoạt động và lợi nhuận giai đoạn 2021-2026:
|
Năm |
Tổng thu nhập hoạt động (tỷ VND) |
Tăng trưởng (%) |
Lợi nhuận sau thuế (tỷ VND) |
Tăng trưởng lợi nhuận (%) |
|
2021 |
56.724 |
15,61 |
21.939 |
18,76 |
|
2022 |
68.083 |
20,03 |
29.919 |
36,37 |
|
2023 |
67.723 |
-0,53 |
33.054 |
10,48 |
|
2024 |
68.578 |
1,26 |
33.853 |
2,42 |
|
2025 |
72.455 |
5,65 |
35.198 |
3,97 |
|
9T/2026 |
72.983 |
37,2* |
33.054 |
24,4* |
*So với cùng kỳ 9 tháng năm 2025.
Theo báo cáo tài chính Vietcombank, tổng thu nhập hoạt động năm 2025 đạt khoảng 72.455 tỷ đồng, tăng 5,65% so với năm 2024, trong khi lợi nhuận sau thuế đạt khoảng 35.198 tỷ đồng, tăng gần 4%. Đến 9 tháng đầu năm 2026, tổng thu nhập hoạt động đã đạt khoảng 72.983 tỷ đồng, tăng 37,2% so với cùng kỳ năm trước; lợi nhuận sau thuế đạt 33.054 tỷ đồng, tăng 24,4%. Nhìn chung, Vietcombank tiếp tục duy trì tăng trưởng tích cực về thu nhập và lợi nhuận, đặc biệt trong năm 2026 khi hoạt động kinh doanh cốt lõi cải thiện mạnh. Tuy nhiên, riêng quý III/2026, chi phí dự phòng tăng đáng kể khiến lợi nhuận trước thuế quý gần như đi ngang so với cùng kỳ.
Biên lãi ròng (NIM) và hiệu quả sinh lời
Kết quả kinh doanh đến quý III/2026 cho thấy Vietcombank tiếp tục duy trì khả năng sinh lời tốt, trong khi biên lãi ròng có sự cải thiện đáng kể so với năm trước. Các chỉ số NIM, ROE và ROA phản ánh khả năng khai thác tài sản và vốn chủ sở hữu tương đối hiệu quả của ngân hàng.
Biên lãi ròng (NIM - Net Interest Margin: khoảng 3,09%)
NIM phản ánh khả năng tạo thu nhập lãi từ các tài sản sinh lãi của ngân hàng sau khi trừ chi phí vốn. Trong quý III/2026, NIM của Vietcombank đạt khoảng 3,09%, tăng khoảng 0,51 điểm phần trăm so với cùng kỳ năm trước. Mức cải thiện này là một trong những nguyên nhân giúp thu nhập lãi thuần quý III tăng 39,1% so với cùng kỳ, đạt hơn 20.386 tỷ đồng.
So với nhiều ngân hàng thương mại cổ phần có NIM cao hơn, Vietcombank vẫn duy trì mức NIM tương đối thận trọng do đặc điểm danh mục tín dụng có chất lượng tốt, tập trung nhiều vào khách hàng doanh nghiệp lớn và các khoản vay có mức độ rủi ro thấp. Tuy nhiên, sự phục hồi của NIM trong năm 2026 cho thấy ngân hàng đã cải thiện hiệu quả sử dụng vốn và cơ cấu tài sản sinh lãi.
Chỉ số ROE (khoảng 17,48%) – Khả năng sinh lời trên vốn chủ sở hữu
Đến quý III/2026, ROE của Vietcombank đạt khoảng 17,48%, cho thấy ngân hàng tiếp tục sử dụng vốn chủ sở hữu tương đối hiệu quả để tạo lợi nhuận. Mức sinh lời này vẫn nằm trong nhóm tích cực của hệ thống ngân hàng, đồng thời phản ánh lợi thế về quy mô, chất lượng tài sản và khả năng kiểm soát chi phí của Vietcombank.
Chỉ số ROA (khoảng 1,65%) – Khả năng sinh lời trên tổng tài sản
ROA của Vietcombank tại quý III/2026 đạt khoảng 1,65%, cho thấy ngân hàng tiếp tục duy trì hiệu quả tạo lợi nhuận trên quy mô tài sản lớn. Mức ROA này tương đối ổn định so với các kỳ trước và phản ánh khả năng khai thác tài sản có hiệu quả trong bối cảnh tổng tài sản của Vietcombank đã vượt 2,68 triệu tỷ đồng vào cuối tháng 9/2026.
Các chỉ số lợi nhuận cũng thể hiện hiệu suất hoạt động của Vietcombank
Hiệu quả kiểm soát chi phí
Đối với ngân hàng, các chỉ tiêu tỷ suất lợi nhuận gộp và biên lợi nhuận ròng không phản ánh hiệu quả hoạt động đầy đủ như đối với doanh nghiệp sản xuất. Thay vào đó, tỷ lệ chi phí trên thu nhập (CIR) thường được sử dụng để đánh giá khả năng kiểm soát chi phí. Trong quý III/2026, CIR của Vietcombank đạt khoảng 31,57%, giảm so với mức 33,44% cùng kỳ năm trước, cho thấy hiệu quả kiểm soát chi phí hoạt động được cải thiện.
Khả năng quản lý rủi ro tín dụng
Tỷ lệ nợ xấu của Vietcombank đến cuối quý III/2026 ở mức khoảng 0,71%, giảm đáng kể so với mức 1,03% cùng kỳ năm trước và tiếp tục thuộc nhóm thấp nhất trong hệ thống ngân hàng. Điều này cho thấy Vietcombank vẫn duy trì chất lượng tín dụng tốt và khả năng kiểm soát rủi ro hiệu quả.
Tỷ lệ bao phủ nợ xấu đạt khoảng 243%, nghĩa là quy mô dự phòng rủi ro cao hơn hơn 2,4 lần giá trị nợ xấu. Đây vẫn là mức bao phủ rất cao trong ngành ngân hàng, tạo bộ đệm đáng kể cho Vietcombank trước các rủi ro tín dụng có thể phát sinh. Tuy nhiên, trong quý III/2026 ngân hàng đã tăng mạnh chi phí dự phòng lên khoảng 6.184 tỷ đồng; lũy kế 9 tháng đạt khoảng 9.180 tỷ đồng, tăng 292,7% so với cùng kỳ.
Khả năng thanh khoản
Vietcombank tiếp tục duy trì nền tảng huy động vốn lớn và cơ cấu nguồn vốn tương đối ổn định. Đến cuối quý III/2026, tiền gửi khách hàng đạt khoảng 1,782 triệu tỷ đồng, trong khi dư nợ cho vay khách hàng đạt khoảng 1,816 triệu tỷ đồng. Tỷ lệ CASA đạt khoảng 31,8%, góp phần hỗ trợ ngân hàng duy trì nguồn vốn có chi phí tương đối thấp. Cùng với chất lượng tài sản tốt và tỷ lệ bao phủ nợ xấu cao, đây là những yếu tố giúp Vietcombank duy trì khả năng cân đối vốn và thanh khoản trong bối cảnh thị trường có nhiều biến động.
Triển vọng tăng trưởng và cơ hội đầu tư vào cổ phiếu VCB
Với bảng báo cáo tài chính Vietcombank nhiều điểm mạnh và ưu thế như trên, cổ phiếu VCB được đánh giá là lựa chọn hấp dẫn nhờ tiềm năng mở rộng hoạt động và khả năng sinh lời ổn định.
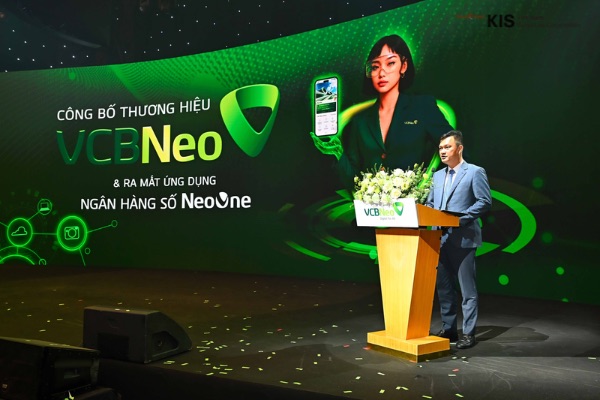
Vietcombank cũng phát triển ngân hàng trực tuyến thế hệ mới
Triển vọng tăng trưởng
Vietcombank tiếp tục duy trì vị thế dẫn đầu trong ngành ngân hàng với chiến lược mở rộng mạnh mẽ vào các lĩnh vực ngân hàng số, tài chính tiêu dùng và đầu tư. Một số yếu tố hỗ trợ tăng trưởng trong thời gian tới như:
Sự phục hồi kinh tế: Nhu cầu tín dụng dự kiến gia tăng khi nền kinh tế dần hồi phục, tạo điều kiện thuận lợi để VCB mở rộng dư nợ và tăng trưởng lợi nhuận.
Chuyển đổi số và dịch vụ tài chính: VCB đang đẩy mạnh số hóa dịch vụ ngân hàng, phát triển các sản phẩm tài chính cá nhân nhằm gia tăng nguồn thu từ phí dịch vụ.
Lợi thế về vốn và sự hỗ trợ từ cổ đông chiến lược: Vietcombank có quy mô vốn hóa lớn nhất ngành ngân hàng tại Việt Nam. Cùng sự hỗ trợ từ cổ đông chiến lược như Mizuho (Nhật Bản), giúp ngân hàng duy trì vị thế cạnh tranh và mở rộng hoạt động ra thị trường quốc tế. Qua đó, tiếp tục xây dựng được những con số ấn tượng trong báo cáo tài chính Vietcombank để thu hút các nhà đầu tư.
Cơ hội đầu tư vào cổ phiếu VCB
Với mức giá khoảng 50.800 đồng/cổ phiếu (phiên ngày 18/11/2026), VCB là một trong những cổ phiếu ngân hàng đáng chú ý, nhờ vào nền tảng tài chính vững mạnh và tiềm năng tăng trưởng dài hạn:
Nền tảng tài chính vững chắc: Tỷ lệ nợ xấu duy trì dưới 1%, trong đó quý II/2026 ở mức khoảng 0,98%, tỷ lệ bao phủ nợ xấu tiếp tục ở mức cao và lợi nhuận duy trì tăng trưởng, giúp VCB giữ vị thế là một trong những ngân hàng có chất lượng tài sản tốt trên thị trường.
Chính sách cổ tức hấp dẫn: Vietcombank duy trì chính sách phân phối lợi nhuận cho cổ đông. Trong năm 2026, ngân hàng thực hiện trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 4,5% mệnh giá, tương đương 450 đồng/cổ phiếu. Trước đó, Vietcombank cũng đã thực hiện chia cổ tức bằng cổ phiếu nhằm tăng vốn điều lệ và củng cố năng lực tài chính.
Xu hướng tăng trưởng dài hạn: Với chiến lược phát triển bền vững, chuyển đổi số mạnh mẽ, chất lượng tài sản tốt và khả năng mở rộng tín dụng, VCB tiếp tục có tiềm năng tăng trưởng trong trung và dài hạn. Tuy nhiên, giá cổ phiếu vẫn có thể biến động theo diễn biến chung của thị trường và dòng vốn nhà đầu tư.
Tổng kết lại, qua báo cáo tài chính Vietcombank, có thể thấy ngân hàng sở hữu nền tảng tài chính vững chắc và khả năng quản lý rủi ro hiệu quả. Khi nền kinh tế phục hồi và tín dụng mở rộng, VCB có thể tiếp tục hưởng lợi, giúp duy trì sức hút trên thị trường. Nhà đầu tư nên cân nhắc điểm mua hợp lý để tối ưu hóa lợi nhuận trong giai đoạn tới. Bộ phận Chuyên viên của KIS Việt Nam sẵn sàng hỗ trợ Nhà đầu tư qua Hotline (028) 3914 8585 hoặc tìm hiểu các kiến thức về chứng khoán tại kisvn.vn.
